損益分岐点の計算ツール
固定費、価格、1個あたり変動費を入力します。目標利益と期間の販売数を加えると、利益と安全余裕率も表示されます。初期値は記事の例です。ご自身の数値に置き換えてください。
損益分岐点 = $60,000 ÷ $40 = 1,500個、売上高にすると $150,000 です。
2,000個を販売すると、利益は $20,000、安全余裕率は 25% です。売上が25%下がるまでは赤字になりません。
初期値:記事の説明用の例であり、実在の企業ではありません。
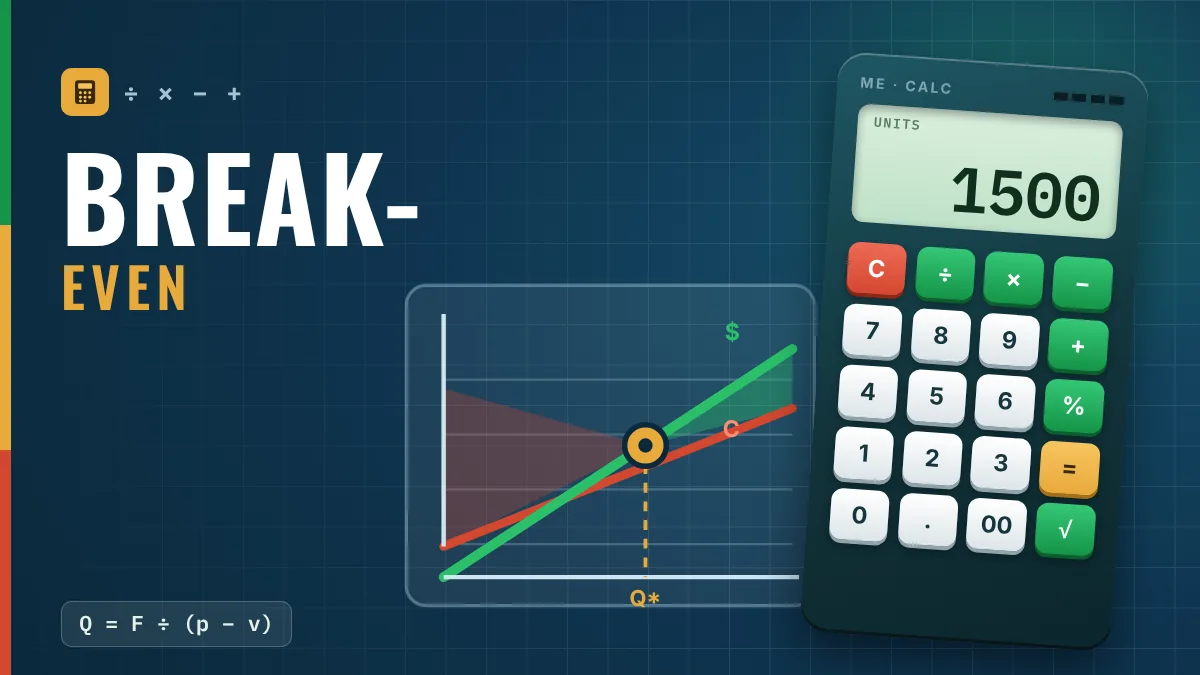
損益分岐点とは
損益分岐点(ブレイクイーブン)とは、売上が総費用とちょうど等しくなる販売量のことです。利益も損失も出ません。これを下回ると赤字になり、上回ると売れた1個ごとに利益が生まれます。
工場では、新しいライン、設備、値引き、価格変更を判断するときに最も役立つ計算の一つです。「損をしないためにいくつ売ればよいか」という単純な問いに答えてくれるからです。
固定費・変動費・限界利益
| 用語 | 定義 | 例 |
|---|---|---|
| 固定費 | 販売量が変わっても変わらない | 家賃、事務部門の給与、減価償却 |
| 変動費 | 作る個数に応じて変わる | 原材料、包装、販売手数料 |
| 限界利益 | 価格 − 変動費 | 1個あたりが固定費の回収に回せる金額 |
限界利益が計算の鍵です。価格が変動費を上回っている限り、売れた1個ごとに固定費の一部が「回収」されます。その合計が固定費に届いた点が損益分岐点です。
損益分岐点の公式
損益分岐点(個数)= 固定費 ÷(価格 − 1個あたり変動費)
- 損益分岐点売上高 = 固定費 ÷ 限界利益率、または損益分岐点の個数 × 価格。
- 目標利益に必要な個数 =(固定費 + 目標利益)÷ 1個あたり限界利益。
- 安全余裕率 =(売上 − 損益分岐点売上)÷ 売上。
計算例:損益分岐点は1,500個
実在の企業とは関係のない架空の例です。あるラインの固定費は月$60,000、販売価格は1個$100、変動費は1個$60です。
| 項目 | 値 |
|---|---|
| 月間の固定費 | $60,000 |
| 販売価格 | $100 |
| 1個あたり変動費 | $60 |
| 限界利益 | $40(40%) |
損益分岐点 = 60,000 ÷ 40 = 1,500個、売上高では1,500 × 100 = $150,000です。検算:1,500個のときの総費用は60,000 + 1,500 × 60 = $150,000で、売上と一致します。
損益分岐点を超えて売る:利益と安全余裕率
ラインが月に2,000個を販売した場合:
| 2,000個を販売 | 値 |
|---|---|
| 売上 | $200,000 |
| 総費用(60,000 + 2,000 × 60) | $180,000 |
| 利益 | $20,000 |
安全余裕率は(2,000 − 1,500)÷ 2,000 = 25%です。売上が25%下がるまでは赤字になりません。
利益$24,000を目標にするには、(60,000 + 24,000)÷ 40 = 2,100個、つまり売上$210,000が必要です。
もう一つ役立つ見方があります。限界利益の合計(2,000 × 40 = $80,000)を利益($20,000)で割ると4になります。売上が10%増える(2,200個)と利益は$28,000になり、40%増えます。この効果は減るときにも同じように働きます。
損益分岐点を下げる方法
| 手段 | 例での効果 |
|---|---|
| 固定費を10%削減($60,000 → $54,000) | 損益分岐点が1,500個から1,350個に |
| 変動費を$60から$55に下げる | 限界利益$45、損益分岐点は1,334個 |
| 価格を$100から$105に上げる | 限界利益$45、損益分岐点は1,334個 |
不良、手直し、設備停止を減らせば、価格を変えずに1個あたりの限界利益が改善します。設備総合効率が上がれば同じ固定費でより多く生産でき、品質が良ければ同じ部品に二度お金を払わずに済みます。
工場での使い方
- 分析する期間(たとえば1か月)の費用を、固定費と変動費に分類します。
- 値引きや販売関連の税を引いた実際の正味価格と、1個あたり変動費(材料、工程の電力、包装、手数料)を求めます。
- 1個あたり限界利益と、個数・売上高それぞれの損益分岐点を計算します。
- 販売計画と比べて、安全余裕率を求めます。
- 価格、費用、販売量、新しい設備や新しい勤務シフトなど、シナリオを試します。
- 製品が複数ある場合は、販売構成で加重した平均限界利益率を使います:損益分岐点売上高 = 固定費 ÷ 加重平均限界利益率。
- 予算を見直すたびに費用を更新します。
よくある間違いと限界
- 費用の分類ミス:直接労務費は、契約や工場の方針によって固定費にも変動費にもなります。
- 製品構成を無視する:平均価格で計算した全体の損益分岐点は、赤字の製品を隠してしまいます。
- 損益分岐点と目標利益の混同:損益分岐点に届くというのは、損をしないというだけです。
- 販売量が増えると固定費が段階的に増えること(新しいシフト、新しい設備)を忘れる。
- 費用を更新しない:昨年の費用で計算した損益分岐点は誤っている可能性があります。
- モデルを予測と考える:価格と変動費が全販売量の範囲で一定であるという前提に立っています。
次の一歩:製品かラインを一つ選び、先月の固定費と変動費を分けて、ページ上部の計算ツールで損益分岐点を求めてみてください。実際の売上と比べると、安全余裕率が取っているリスクの大きさを示してくれます。本記事の数値は架空のものです。
よくある質問
損益分岐点はどう計算しますか?
固定費を、1個あたり限界利益(価格 − 変動費)で割ります。例では60,000 ÷ 40 = 1,500個です。
限界利益とは何ですか?
販売価格から1個あたり変動費を引いた金額です。1個が固定費の回収と、その先の利益にどれだけ貢献するかを示します。
例での損益分岐点はいくつですか?
月1,500個、売上高では$150,000です。固定費$60,000、価格$100、変動費$60の場合です。
安全余裕率とは何ですか?
赤字になるまでに売上がどれだけ下がれるかを表す割合で、(売上 − 損益分岐点売上)÷ 売上です。例では2,000個のとき25%です。
目標利益に必要な販売量はどう求めますか?
目標利益を固定費に足し、1個あたり限界利益で割ります。利益$24,000なら(60,000 + 24,000)÷ 40 = 2,100個です。
損益分岐点を下げるにはどうすればよいですか?
固定費を減らす、変動費を減らす(不良や手直しを減らす)、価格を上げる、製品構成を改善する、といった方法があります。
参考文献
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
特記のない限り、参考文献は英語です。

著者について
リーン生産・行動マネジメントの専門家
自動車・金属機械産業(GMおよびDana)で20年以上の経験を持ち、2006年からリーン生産を実践。SENAIの講師、ブラジルの生産性向上プログラム「Brasil Mais Produtivo」のメンターとして、50社以上でコンサルティング・研修・監査を行い、品質・生産性・人材育成を結び付けている。



