Calculateur de seuil de rentabilité
Saisissez les coûts fixes, le prix et le coût variable par unité. Ajoutez si vous le souhaitez un bénéfice visé et les ventes de la période pour voir le bénéfice et la marge de sécurité. Les valeurs de départ sont celles de l'exemple de l'article ; remplacez-les par les vôtres.
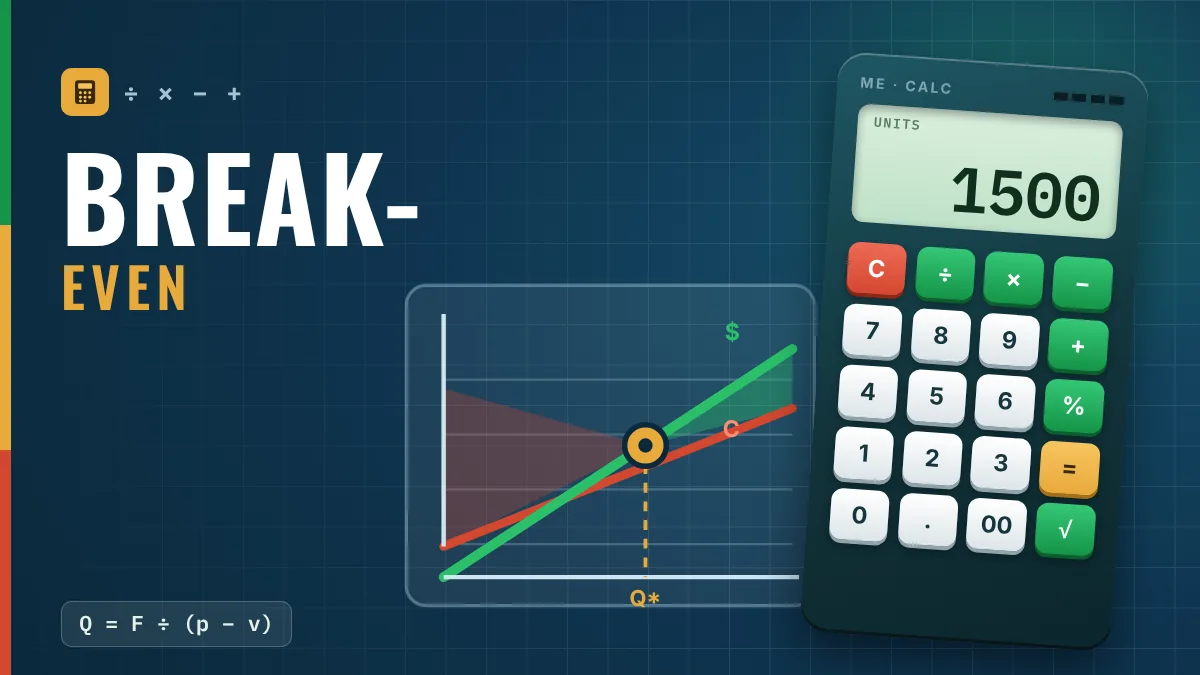
Seuil de rentabilité = 60 000 $ ÷ 40 $ = 1 500 unités, soit 150 000 $ de chiffre d'affaires.
Avec 2 000 unités vendues, le bénéfice est de 20 000 $ et la marge de sécurité de 25 % : les ventes peuvent baisser de 25 % avant que l'entreprise ne perde de l'argent.
Valeurs de départ : exemple illustratif de l'article, sans entreprise réelle.
- Calculateur de seuil de rentabilité
- Ce qu'est le seuil de rentabilité
- Coûts fixes, coûts variables et marge sur coût variable
- La formule du seuil de rentabilité
- Exemple chiffré : un seuil de 1 500 unités
- Vendre au-dessus du seuil : bénéfice et marge de sécurité
- Comment abaisser le seuil de rentabilité
- Comment l'appliquer en usine
- Erreurs fréquentes et limites
- Questions fréquentes
Ce qu'est le seuil de rentabilité
Le seuil de rentabilité, aussi appelé point mort, est le volume de ventes pour lequel le chiffre d'affaires couvre exactement le coût total : ni bénéfice, ni perte. En dessous, l'entreprise perd de l'argent ; au-dessus, chaque unité vendue dégage un bénéfice.
En usine, c'est l'un des calculs les plus utiles pour décider d'une nouvelle ligne, d'une machine, d'une remise ou d'un changement de prix, parce qu'il répond à une question simple : combien faut-il vendre pour ne pas perdre ?
Coûts fixes, coûts variables et marge sur coût variable
| Notion | Définition | Exemples |
|---|---|---|
| Coût fixe | Ne change pas avec le volume | Loyer, salaires administratifs, amortissement |
| Coût variable | Varie avec chaque unité produite | Matière première, emballage, commissions |
| Marge sur coût variable | Prix − coût variable | Ce que chaque unité apporte pour couvrir les coûts fixes |
La marge sur coût variable est la clé du calcul : tant que le prix dépasse le coût variable, chaque unité vendue « rembourse » une part des coûts fixes. Quand la somme de ces parts atteint le coût fixe, on a atteint le seuil.
La formule du seuil de rentabilité
Seuil (en unités) = coûts fixes ÷ (prix − coût variable unitaire)
- Seuil en chiffre d'affaires = coûts fixes ÷ taux de marge sur coût variable, ou seuil en unités × prix.
- Unités pour un bénéfice visé = (coûts fixes + bénéfice visé) ÷ marge unitaire.
- Marge de sécurité = (ventes − seuil) ÷ ventes.
Exemple chiffré : un seuil de 1 500 unités
Exemple fictif, sans entreprise réelle : une ligne a 60 000 $ de coûts fixes par mois, vend à 100 $ l'unité et supporte 60 $ de coût variable par unité.
| Donnée | Valeur |
|---|---|
| Coûts fixes mensuels | 60 000 $ |
| Prix de vente | 100 $ |
| Coût variable unitaire | 60 $ |
| Marge sur coût variable | 40 $ (40 %) |
Seuil = 60 000 ÷ 40 = 1 500 unités, soit 1 500 × 100 = 150 000 $ de chiffre d'affaires. Vérification : à 1 500 unités, le coût total est 60 000 + 1 500 × 60 = 150 000 $, égal au chiffre d'affaires.
Vendre au-dessus du seuil : bénéfice et marge de sécurité
Si la ligne vend 2 000 unités par mois :
| Ventes de 2 000 unités | Valeur |
|---|---|
| Chiffre d'affaires | 200 000 $ |
| Coût total (60 000 + 2 000 × 60) | 180 000 $ |
| Bénéfice | 20 000 $ |
La marge de sécurité est (2 000 − 1 500) ÷ 2 000 = 25 % : les ventes peuvent baisser de 25 % avant que l'entreprise ne perde de l'argent.
Pour viser 24 000 $ de bénéfice, il faut (60 000 + 24 000) ÷ 40 = 2 100 unités, soit 210 000 $ de chiffre d'affaires.
Autre lecture utile : la marge totale (2 000 × 40 = 80 000 $) divisée par le bénéfice (20 000 $) donne 4. Une hausse des ventes de 10 % (2 200 unités) porte le bénéfice à 28 000 $, soit +40 %. Le levier joue aussi dans l'autre sens.
Comment abaisser le seuil de rentabilité
| Levier | Effet dans l'exemple |
|---|---|
| Réduire les coûts fixes de 10 % (60 000 → 54 000 $) | Seuil de 1 500 à 1 350 unités |
| Réduire le coût variable de 60 à 55 $ | Marge de 45 $ : seuil de 1 334 unités |
| Relever le prix de 100 à 105 $ | Marge de 45 $ : seuil de 1 334 unités |
Réduire les rebuts, les reprises et les arrêts améliore la marge unitaire sans toucher au prix. Une meilleure efficacité des équipements fait produire plus avec les mêmes coûts fixes, et la qualité évite de payer deux fois la même pièce.
Comment l'appliquer en usine
- Classez chaque poste de coût en fixe ou variable pour la période étudiée (un mois, par exemple).
- Calculez le prix net réel (après remises et impôts sur les ventes) et le coût variable unitaire (matière, énergie du process, emballage, commissions).
- Calculez la marge unitaire et le seuil en unités et en chiffre d'affaires.
- Comparez avec les ventes prévues et calculez la marge de sécurité.
- Testez des scénarios : prix, coûts, volume, nouvelle machine ou nouvelle équipe.
- Avec plusieurs produits, utilisez la marge moyenne pondérée par le mix : seuil en chiffre d'affaires = coûts fixes ÷ taux de marge moyen pondéré.
- Mettez à jour les coûts à chaque révision budgétaire.
Erreurs fréquentes et limites
- Classer à tort un coût : la main-d'œuvre directe peut être fixe ou variable selon le contrat et la politique de l'usine.
- Ignorer le mix de produits : un seuil global calculé avec le prix moyen cache des produits qui perdent de l'argent.
- Confondre seuil de rentabilité et objectif de bénéfice : atteindre le seuil, c'est seulement ne pas perdre.
- Oublier que les coûts fixes augmentent par paliers (nouvelle équipe, nouvelle machine) quand le volume monte.
- Ne pas mettre à jour les coûts : un seuil calculé avec les coûts de l'an dernier peut être faux.
- Prendre le modèle pour une prévision : il suppose un prix et un coût variable constants sur toute la plage de volume.
Prochaine étape : prenez un produit ou une ligne, séparez les coûts fixes et variables du dernier mois et calculez le seuil avec le calculateur en haut de la page. Comparez-le aux ventes réelles : la marge de sécurité indique le risque que vous prenez. Les chiffres de cet article sont fictifs.
Questions fréquentes
Comment calculer le seuil de rentabilité ?
Divisez les coûts fixes par la marge sur coût variable unitaire (prix − coût variable). Dans l'exemple : 60 000 ÷ 40 = 1 500 unités.
Qu'est-ce que la marge sur coût variable ?
C'est le prix de vente moins le coût variable unitaire. Elle indique ce que chaque unité apporte pour couvrir les coûts fixes puis pour dégager un bénéfice.
Quel est le seuil de rentabilité dans l'exemple ?
1 500 unités par mois, soit 150 000 $ de chiffre d'affaires, avec 60 000 $ de coûts fixes, un prix de 100 $ et un coût variable de 60 $.
Qu'est-ce que la marge de sécurité ?
C'est l'écart relatif entre les ventes et le seuil : (ventes − seuil) ÷ ventes. Dans l'exemple, elle est de 25 % à 2 000 unités.
Comment calculer les ventes nécessaires pour un bénéfice visé ?
Ajoutez le bénéfice visé aux coûts fixes et divisez par la marge unitaire. Pour 24 000 $ de bénéfice : (60 000 + 24 000) ÷ 40 = 2 100 unités.
Comment abaisser le seuil de rentabilité ?
En réduisant les coûts fixes, en réduisant le coût variable (moins de rebuts et de reprises), en relevant le prix ou en améliorant le mix de produits.
Sources
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Sources en anglais, sauf mention contraire.

À propos de l'auteur
Spécialiste en Lean Manufacturing et en gestion comportementale
Plus de 20 ans dans l'industrie automobile et la métallurgie (GM et Dana), praticien du Lean Manufacturing depuis 2006. Instructeur au SENAI et mentor du programme brésilien Brasil Mais Produtivo, il a réalisé du conseil, de la formation et des audits pour plus de 50 entreprises, en alliant qualité, productivité et développement des personnes.



