Qué es el punto de equilibrio
El punto de equilibrio es el volumen de ventas en el que los ingresos cubren exactamente los costos totales: no hay ganancia ni pérdida. Por debajo la empresa pierde dinero; por encima, cada unidad vendida genera utilidad.
Mapa visual del punto de equilibrio
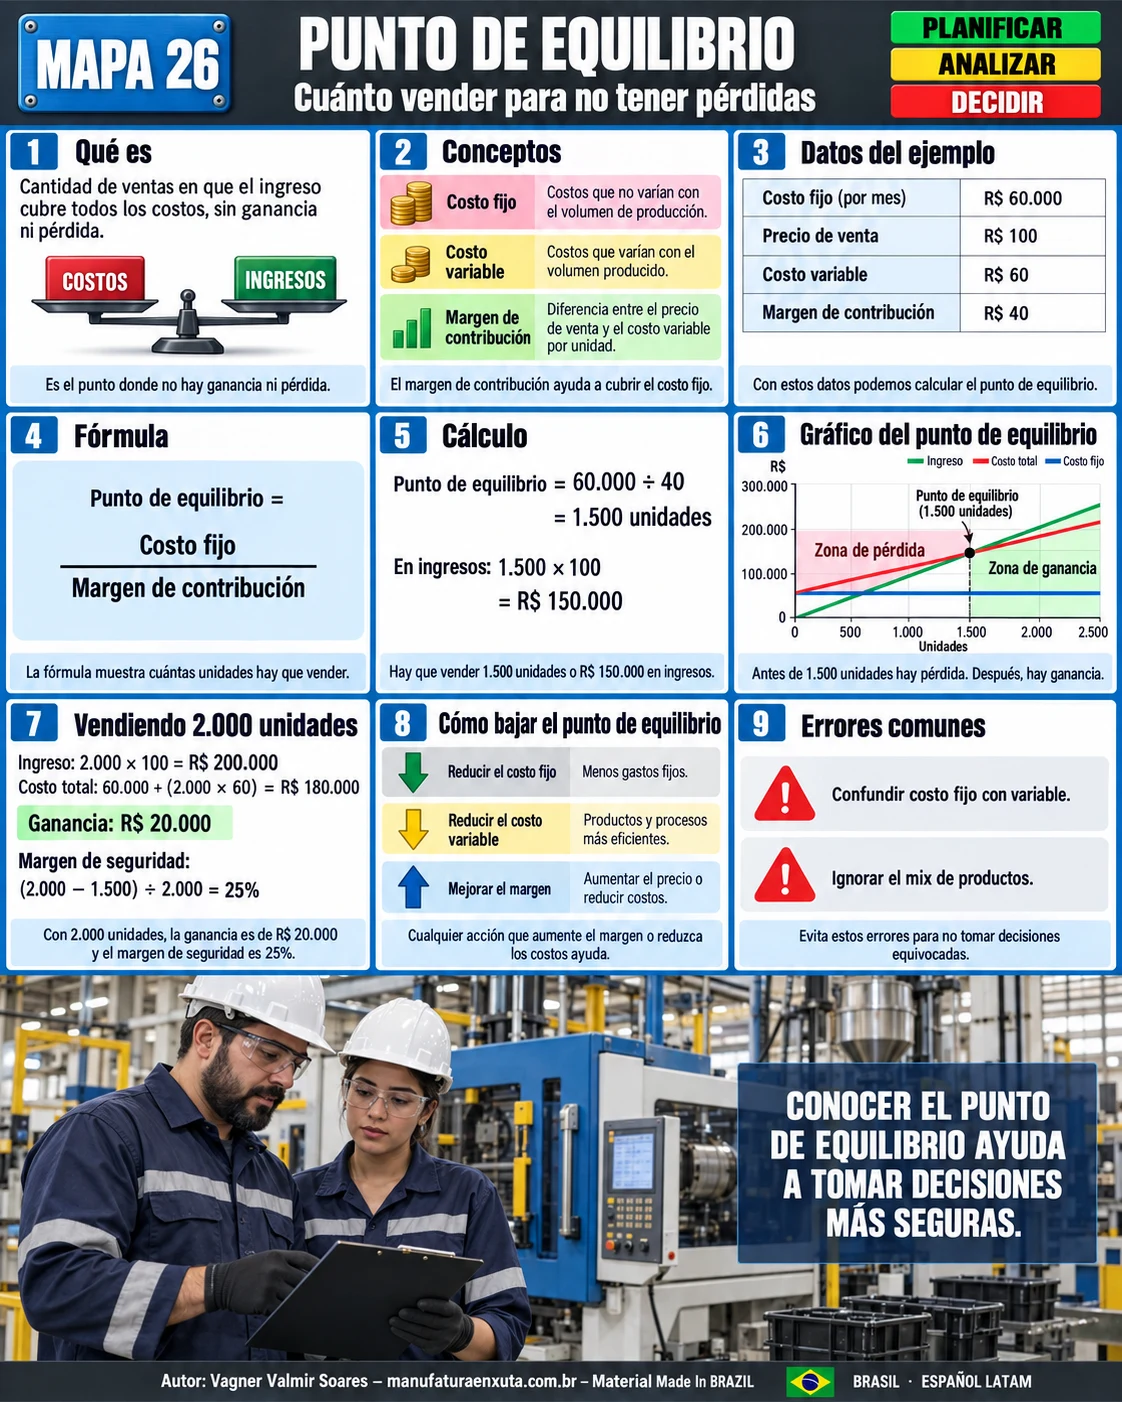
El mapa trae los conceptos, el cálculo y el gráfico del ejemplo.
Costo fijo, costo variable y margen de contribución
| Concepto | Qué es | Ejemplo |
|---|---|---|
| Costo fijo | No varía con el volumen | Alquiler, salarios administrativos, depreciación |
| Costo variable | Varía con cada unidad | Materia prima, empaque, comisión |
| Margen de contribución | Precio − costo variable | Lo que cada unidad aporta para pagar el costo fijo |
Ejemplo resuelto
| Dato | Valor |
|---|---|
| Costo fijo mensual | 60.000 |
| Precio de venta | 100 |
| Costo variable por unidad | 60 |
| Margen de contribución | 40 |
Punto de equilibrio = costo fijo ÷ margen de contribución
60.000 ÷ 40 = 1.500 unidades, o 1.500 × 100 = 150.000 en ingresos.
Vender por encima del punto de equilibrio
| Vendiendo 2.000 unidades | Valor |
|---|---|
| Ingresos | 200.000 |
| Costo total (60.000 + 2.000 × 60) | 180.000 |
| Ganancia | 20.000 |
Margen de seguridad = (2.000 − 1.500) ÷ 2.000 = 25%: las ventas pueden caer un 25% antes de entrar en pérdida.
Cómo bajar el punto de equilibrio
- Reducir los costos fijos.
- Reducir los costos variables, con menos desperdicio de material y retrabajo.
- Mejorar el precio o la mezcla de productos.
- Aumentar la productividad, por ejemplo con un OEE mayor.
Para inversiones de varios años, combina el punto de equilibrio con VAN, TIR y payback.
Errores comunes
- Clasificar mal lo que es fijo y lo que es variable.
- Ignorar la mezcla cuando se venden varios productos.
- Confundir el punto de equilibrio con la meta de utilidad.
- No actualizar los costos.
Preguntas frecuentes
¿Cómo se calcula el punto de equilibrio?
Dividiendo el costo fijo entre el margen de contribución unitario (precio menos costo variable).
¿Qué es el margen de contribución?
El precio menos el costo variable de cada unidad.
¿Cuál es el punto de equilibrio del ejemplo?
60.000 ÷ 40 = 1.500 unidades, o 150.000 en ingresos.
¿Qué es el margen de seguridad?
Cuánto pueden caer las ventas antes de la pérdida: (ventas − punto de equilibrio) ÷ ventas.
¿Cómo reducir el punto de equilibrio?
Recortando costos fijos y variables o aumentando el margen por unidad.
Fuentes
- HORNGREN, C. T. et al. Contabilidad de costos: un enfoque gerencial. México: Pearson.
- POLIMENI, R. et al. Contabilidad de costos. Bogotá: McGraw-Hill.
- GARRISON, R. H. et al. Contabilidad administrativa. México: McGraw-Hill.
¿Quieres medir lo que realmente importa?
Descarga el e-book gratuito de indicadores y sigue las pérdidas de tu operación.
Descargar e-book
Sobre el autor
Especialista en Lean Manufacturing y Gestión del Comportamiento
Más de 20 años en la industria automotriz y metalmecánica (GM y Dana), especialista en Lean Manufacturing desde 2006. Instructor y mentor del SENAI en el programa Brasil Mais Produtivo, con consultorías, capacitaciones y auditorías en más de 50 empresas, uniendo calidad, productividad y desarrollo de personas.