Calcolatore del punto di pareggio
Inserisci i costi fissi, il prezzo e il costo variabile per unità. Se vuoi, aggiungi un utile obiettivo e le vendite del periodo per vedere utile e margine di sicurezza. I valori iniziali sono quelli dell'esempio dell'articolo; sostituiscili con i tuoi.
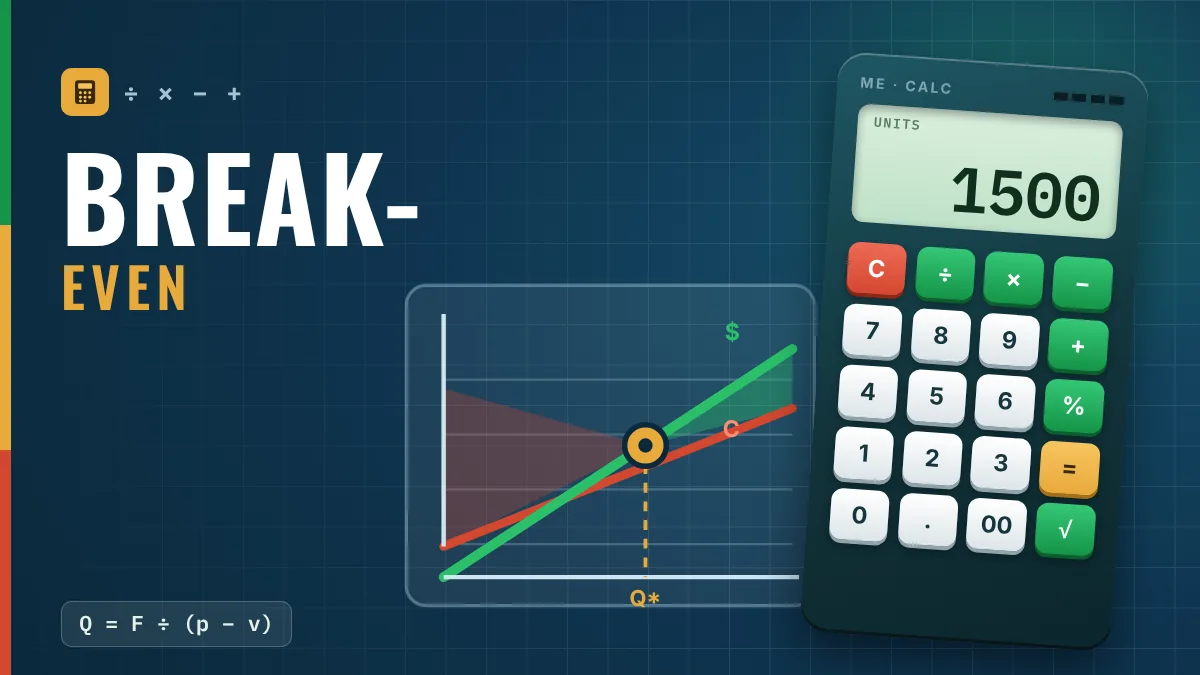
Punto di pareggio = 60.000 $ ÷ 40 $ = 1.500 unità, pari a 150.000 $ di ricavi.
Vendendo 2.000 unità, l'utile è 20.000 $ e il margine di sicurezza è 25%: le vendite possono calare del 25% prima che l'azienda inizi a perdere.
Valori iniziali: esempio illustrativo dell'articolo, senza alcuna azienda reale.
- Calcolatore del punto di pareggio
- Che cos'è il punto di pareggio
- Costi fissi, costi variabili e margine di contribuzione
- La formula del punto di pareggio
- Esempio numerico: un pareggio di 1.500 unità
- Vendere sopra il pareggio: utile e margine di sicurezza
- Come abbassare il punto di pareggio
- Come applicarlo in fabbrica
- Errori comuni e limiti
- Domande frequenti
Che cos'è il punto di pareggio
Il punto di pareggio (break-even point) è il volume di vendite in cui i ricavi coprono esattamente il costo totale: né utile, né perdita. Sotto questo volume l'azienda perde denaro; sopra, ogni unità venduta genera utile.
In fabbrica è uno dei calcoli più utili per decidere una nuova linea, una macchina, uno sconto o una variazione di prezzo, perché risponde a una domanda semplice: quanto devo vendere per non perdere?
Costi fissi, costi variabili e margine di contribuzione
| Concetto | Definizione | Esempi |
|---|---|---|
| Costo fisso | Non cambia con il volume | Affitto, stipendi amministrativi, ammortamento |
| Costo variabile | Cambia con ogni unità prodotta | Materia prima, imballaggio, provvigioni |
| Margine di contribuzione | Prezzo − costo variabile | Quanto ogni unità apporta per coprire i costi fissi |
Il margine di contribuzione è la chiave del calcolo: finché il prezzo supera il costo variabile, ogni unità venduta « restituisce » una quota dei costi fissi. Quando la somma di queste quote raggiunge il costo fisso, si è raggiunto il pareggio.
La formula del punto di pareggio
Punto di pareggio (unità) = costi fissi ÷ (prezzo − costo variabile unitario)
- Pareggio in ricavi = costi fissi ÷ percentuale di margine di contribuzione, oppure pareggio in unità × prezzo.
- Unità per un utile obiettivo = (costi fissi + utile obiettivo) ÷ margine unitario.
- Margine di sicurezza = (vendite − pareggio) ÷ vendite.
Esempio numerico: un pareggio di 1.500 unità
Esempio fittizio, senza alcuna azienda reale: una linea ha 60.000 $ di costi fissi al mese, vende a 100 $ l'unità e sostiene 60 $ di costo variabile per unità.
| Dato | Valore |
|---|---|
| Costi fissi mensili | 60.000 $ |
| Prezzo di vendita | 100 $ |
| Costo variabile unitario | 60 $ |
| Margine di contribuzione | 40 $ (40%) |
Pareggio = 60.000 ÷ 40 = 1.500 unità, cioè 1.500 × 100 = 150.000 $ di ricavi. Verifica: a 1.500 unità il costo totale è 60.000 + 1.500 × 60 = 150.000 $, uguale ai ricavi.
Vendere sopra il pareggio: utile e margine di sicurezza
Se la linea vende 2.000 unità al mese:
| Vendite di 2.000 unità | Valore |
|---|---|
| Ricavi | 200.000 $ |
| Costo totale (60.000 + 2.000 × 60) | 180.000 $ |
| Utile | 20.000 $ |
Il margine di sicurezza è (2.000 − 1.500) ÷ 2.000 = 25%: le vendite possono calare del 25% prima che l'azienda inizi a perdere.
Per puntare a 24.000 $ di utile servono (60.000 + 24.000) ÷ 40 = 2.100 unità, cioè 210.000 $ di ricavi.
Un'altra lettura utile: il margine totale (2.000 × 40 = 80.000 $) diviso per l'utile (20.000 $) dà 4. Un aumento delle vendite del 10% (2.200 unità) porta l'utile a 28.000 $, cioè +40%. La leva funziona anche al contrario.
Come abbassare il punto di pareggio
| Leva | Effetto nell'esempio |
|---|---|
| Ridurre i costi fissi del 10% (60.000 → 54.000 $) | Pareggio da 1.500 a 1.350 unità |
| Ridurre il costo variabile da 60 a 55 $ | Margine di 45 $: pareggio a 1.334 unità |
| Aumentare il prezzo da 100 a 105 $ | Margine di 45 $: pareggio a 1.334 unità |
Ridurre scarti, rilavorazioni e fermi migliora il margine unitario senza toccare il prezzo. Una migliore efficienza degli impianti fa produrre di più con gli stessi costi fissi, e la qualità evita di pagare due volte lo stesso pezzo.
Come applicarlo in fabbrica
- Classifica ogni voce di costo come fissa o variabile per il periodo analizzato (per esempio un mese).
- Calcola il prezzo netto reale (dopo sconti e imposte sulle vendite) e il costo variabile unitario (materiale, energia di processo, imballaggio, provvigioni).
- Calcola il margine unitario e il pareggio in unità e in ricavi.
- Confrontalo con le vendite previste e calcola il margine di sicurezza.
- Prova scenari: prezzo, costi, volume, nuova macchina o nuovo turno.
- Con più prodotti usa il margine medio ponderato dal mix: pareggio in ricavi = costi fissi ÷ percentuale di margine media ponderata.
- Aggiorna i costi a ogni revisione del budget.
Errori comuni e limiti
- Classificare male un costo: la manodopera diretta può essere fissa o variabile secondo il contratto e la politica dello stabilimento.
- Ignorare il mix di prodotti: un pareggio globale calcolato con il prezzo medio nasconde prodotti che perdono denaro.
- Confondere il pareggio con l'obiettivo di utile: raggiungere il pareggio significa solo non perdere.
- Dimenticare che i costi fissi crescono a gradini (nuovo turno, nuova macchina) quando il volume sale.
- Non aggiornare i costi: un pareggio calcolato con i costi dell'anno scorso può essere sbagliato.
- Usare il modello come previsione: presuppone prezzo e costo variabile costanti su tutto l'intervallo di volumi.
Prossimo passo: scegli un prodotto o una linea, separa costi fissi e variabili dell'ultimo mese e calcola il pareggio con il calcolatore in cima alla pagina. Confrontalo con le vendite reali: il margine di sicurezza indica il rischio che stai correndo. I numeri di questo articolo sono fittizi.
Domande frequenti
Come si calcola il punto di pareggio?
Dividi i costi fissi per il margine di contribuzione unitario (prezzo − costo variabile). Nell'esempio: 60.000 ÷ 40 = 1.500 unità.
Che cos'è il margine di contribuzione?
È il prezzo di vendita meno il costo variabile unitario. Indica quanto ogni unità apporta per coprire i costi fissi e poi generare utile.
Qual è il punto di pareggio nell'esempio?
1.500 unità al mese, cioè 150.000 $ di ricavi, con 60.000 $ di costi fissi, prezzo di 100 $ e costo variabile di 60 $.
Che cos'è il margine di sicurezza?
È quanto le vendite possono calare prima di andare in perdita: (vendite − pareggio) ÷ vendite. Nell'esempio è il 25% a 2.000 unità.
Come si calcolano le vendite necessarie per un utile obiettivo?
Somma l'utile obiettivo ai costi fissi e dividi per il margine unitario. Per 24.000 $ di utile: (60.000 + 24.000) ÷ 40 = 2.100 unità.
Come si abbassa il punto di pareggio?
Riducendo i costi fissi, riducendo il costo variabile (meno scarti e rilavorazioni), aumentando il prezzo o migliorando il mix di prodotti.
Fonti
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Fonti in inglese, salvo diversa indicazione.

Sull'autore
Specialista in Lean Manufacturing e gestione comportamentale
Oltre 20 anni nell'industria automobilistica e metalmeccanica (GM e Dana), professionista del Lean Manufacturing dal 2006. Istruttore del SENAI e mentore del programma brasiliano Brasil Mais Produtivo, ha svolto consulenza, formazione e audit per più di 50 aziende, unendo qualità, produttività e sviluppo delle persone.



