Kalkulator progu rentowności
Wpisz koszty stałe, cenę i koszt zmienny na sztukę. Opcjonalnie dodaj zysk docelowy i sprzedaż w okresie, aby zobaczyć zysk i margines bezpieczeństwa. Wartości początkowe pochodzą z przykładu w artykule; zastąp je własnymi.
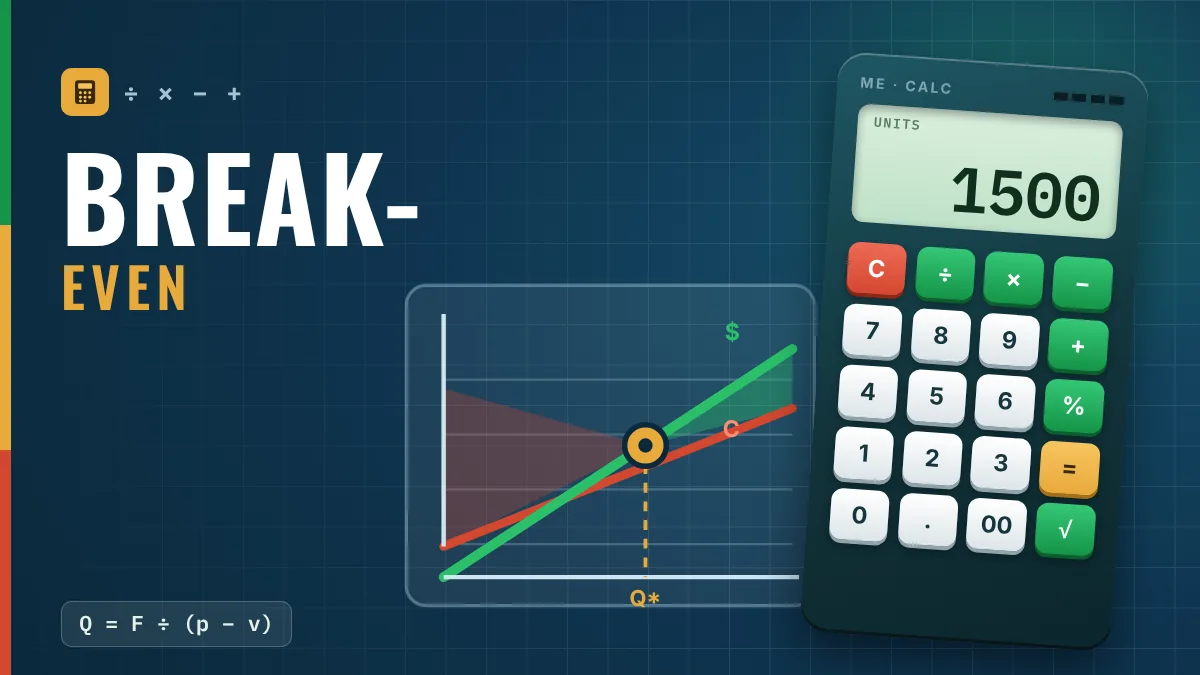
Próg rentowności = 60 000 $ ÷ 40 $ = 1 500 sztuk, co daje 150 000 $ przychodu.
Przy sprzedaży 2 000 sztuk zysk wynosi 20 000 $, a margines bezpieczeństwa 25%: sprzedaż może spaść o 25%, zanim firma zacznie tracić.
Wartości początkowe: przykład ilustracyjny z artykułu, bez prawdziwej firmy.
- Kalkulator progu rentowności
- Czym jest próg rentowności
- Koszty stałe, koszty zmienne i marża na pokrycie
- Wzór na próg rentowności
- Przykład liczbowy: próg 1 500 sztuk
- Sprzedaż powyżej progu: zysk i margines bezpieczeństwa
- Jak obniżyć próg rentowności
- Jak zastosować to w fabryce
- Częste błędy i ograniczenia
- Najczęściej zadawane pytania
Czym jest próg rentowności
Próg rentowności (punkt break-even) to wolumen sprzedaży, przy którym przychody dokładnie pokrywają koszt całkowity: bez zysku i bez straty. Poniżej tego poziomu firma traci pieniądze, powyżej każda sprzedana sztuka przynosi zysk.
W fabryce to jedno z najprzydatniejszych obliczeń przy decyzji o nowej linii, maszynie, rabacie czy zmianie ceny, bo odpowiada na proste pytanie: ile muszę sprzedać, żeby nie tracić?
Koszty stałe, koszty zmienne i marża na pokrycie
| Pojęcie | Definicja | Przykłady |
|---|---|---|
| Koszt stały | Nie zmienia się z wolumenem | Czynsz, pensje administracji, amortyzacja |
| Koszt zmienny | Zmienia się z każdą wyprodukowaną sztuką | Surowiec, opakowanie, prowizje |
| Marża na pokrycie | Cena − koszt zmienny | Ile każda sztuka wnosi na pokrycie kosztów stałych |
Marża na pokrycie jest kluczem do obliczeń: dopóki cena jest wyższa od kosztu zmiennego, każda sprzedana sztuka « spłaca » część kosztów stałych. Gdy suma tych części osiągnie koszt stały, dochodzimy do progu rentowności.
Wzór na próg rentowności
Próg rentowności (sztuki) = koszty stałe ÷ (cena − jednostkowy koszt zmienny)
- Próg w przychodach = koszty stałe ÷ wskaźnik marży na pokrycie, albo próg w sztukach × cena.
- Sztuki dla docelowego zysku = (koszty stałe + zysk docelowy) ÷ marża jednostkowa.
- Margines bezpieczeństwa = (sprzedaż − próg) ÷ sprzedaż.
Przykład liczbowy: próg 1 500 sztuk
Przykład fikcyjny, bez udziału prawdziwej firmy: linia ma 60 000 $ kosztów stałych miesięcznie, sprzedaje po 100 $ za sztukę i ponosi 60 $ kosztu zmiennego na sztukę.
| Dane | Wartość |
|---|---|
| Miesięczne koszty stałe | 60 000 $ |
| Cena sprzedaży | 100 $ |
| Jednostkowy koszt zmienny | 60 $ |
| Marża na pokrycie | 40 $ (40%) |
Próg = 60 000 ÷ 40 = 1 500 sztuk, czyli 1 500 × 100 = 150 000 $ przychodu. Sprawdzenie: przy 1 500 sztukach koszt całkowity wynosi 60 000 + 1 500 × 60 = 150 000 $, tyle samo co przychód.
Sprzedaż powyżej progu: zysk i margines bezpieczeństwa
Jeśli linia sprzedaje 2 000 sztuk miesięcznie:
| Sprzedaż 2 000 sztuk | Wartość |
|---|---|
| Przychód | 200 000 $ |
| Koszt całkowity (60 000 + 2 000 × 60) | 180 000 $ |
| Zysk | 20 000 $ |
Margines bezpieczeństwa wynosi (2 000 − 1 500) ÷ 2 000 = 25%: sprzedaż może spaść o 25%, zanim firma zacznie tracić.
Aby osiągnąć zysk 24 000 $, potrzeba (60 000 + 24 000) ÷ 40 = 2 100 sztuk, czyli 210 000 $ przychodu.
Jeszcze jedno przydatne spojrzenie: całkowita marża (2 000 × 40 = 80 000 $) podzielona przez zysk (20 000 $) daje 4. Wzrost sprzedaży o 10% (2 200 sztuk) podnosi zysk do 28 000 $, czyli o 40%. Dźwignia działa też w drugą stronę.
Jak obniżyć próg rentowności
| Dźwignia | Efekt w przykładzie |
|---|---|
| Obniżyć koszty stałe o 10% (60 000 → 54 000 $) | Próg z 1 500 do 1 350 sztuk |
| Obniżyć koszt zmienny z 60 do 55 $ | Marża 45 $: próg 1 334 sztuki |
| Podnieść cenę ze 100 do 105 $ | Marża 45 $: próg 1 334 sztuki |
Mniej braków, poprawek i przestojów poprawia marżę jednostkową bez ruszania ceny. Lepsza efektywność wyposażenia pozwala wyprodukować więcej przy tych samych kosztach stałych, a jakość chroni przed płaceniem dwa razy za ten sam wyrób.
Jak zastosować to w fabryce
- Przypisz każdą pozycję kosztów do stałych albo zmiennych dla analizowanego okresu (na przykład miesiąca).
- Oblicz rzeczywistą cenę netto (po rabatach i podatkach od sprzedaży) oraz jednostkowy koszt zmienny (materiał, energia procesowa, opakowanie, prowizje).
- Oblicz marżę jednostkową oraz próg w sztukach i w przychodach.
- Porównaj z planowaną sprzedażą i policz margines bezpieczeństwa.
- Przetestuj scenariusze: cena, koszty, wolumen, nowa maszyna lub nowa zmiana.
- Przy kilku produktach użyj marży średniej ważonej strukturą sprzedaży: próg w przychodach = koszty stałe ÷ średni ważony wskaźnik marży.
- Aktualizuj koszty przy każdej rewizji budżetu.
Częste błędy i ograniczenia
- Błędna klasyfikacja kosztu: robocizna bezpośrednia może być stała lub zmienna zależnie od umowy i polityki zakładu.
- Pomijanie struktury produktów: ogólny próg liczony ze średniej ceny ukrywa produkty, które przynoszą straty.
- Mylenie progu rentowności z celem zysku: osiągnięcie progu oznacza tylko brak straty.
- Zapominanie, że koszty stałe rosną skokowo (nowa zmiana, nowa maszyna) wraz z wolumenem.
- Brak aktualizacji kosztów: próg obliczony na kosztach z zeszłego roku może być błędny.
- Traktowanie modelu jak prognozy: zakłada stałą cenę i stały koszt zmienny w całym zakresie wolumenu.
Następny krok: wybierz jeden produkt lub linię, rozdziel koszty stałe i zmienne z ostatniego miesiąca i oblicz próg kalkulatorem na górze strony. Porównaj go z rzeczywistą sprzedażą: margines bezpieczeństwa pokazuje, jakie ryzyko ponosisz. Liczby w tym artykule są fikcyjne.
Najczęściej zadawane pytania
Jak obliczyć próg rentowności?
Podziel koszty stałe przez jednostkową marżę na pokrycie (cena − koszt zmienny). W przykładzie: 60 000 ÷ 40 = 1 500 sztuk.
Czym jest marża na pokrycie?
To cena sprzedaży minus jednostkowy koszt zmienny. Pokazuje, ile każda sztuka wnosi na pokrycie kosztów stałych, a potem na zysk.
Jaki jest próg rentowności w przykładzie?
1 500 sztuk miesięcznie, czyli 150 000 $ przychodu, przy kosztach stałych 60 000 $, cenie 100 $ i koszcie zmiennym 60 $.
Czym jest margines bezpieczeństwa?
To, o ile może spaść sprzedaż, zanim pojawi się strata: (sprzedaż − próg) ÷ sprzedaż. W przykładzie to 25% przy 2 000 sztuk.
Jak obliczyć sprzedaż potrzebną do zysku docelowego?
Dodaj zysk docelowy do kosztów stałych i podziel przez marżę jednostkową. Dla zysku 24 000 $: (60 000 + 24 000) ÷ 40 = 2 100 sztuk.
Jak obniżyć próg rentowności?
Obniżając koszty stałe, obniżając koszt zmienny (mniej braków i poprawek), podnosząc cenę lub poprawiając strukturę produktów.
Źródła
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Źródła w języku angielskim, chyba że podano inaczej.

O autorze
Specjalista Lean Manufacturing i zarządzania behawioralnego
Ponad 20 lat w przemyśle motoryzacyjnym i metalowym (GM i Dana), praktyk Lean Manufacturing od 2006 roku. Instruktor SENAI i mentor brazylijskiego programu Brasil Mais Produtivo, prowadził doradztwo, szkolenia i audyty w ponad 50 firmach, łącząc jakość, produktywność i rozwój ludzi.



