O que é ponto de equilíbrio
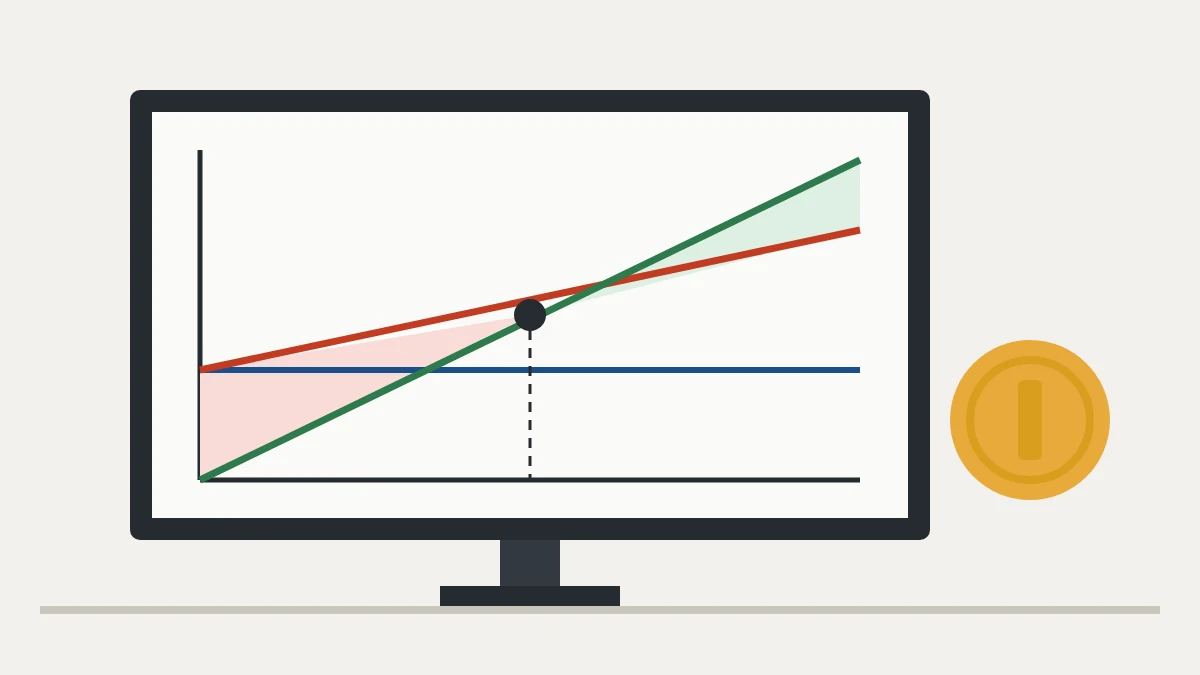
Ponto de equilíbrio é o volume de vendas em que a receita cobre exatamente os custos totais: não há lucro nem prejuízo. Abaixo dele a empresa perde dinheiro; acima, cada unidade vendida gera lucro.
Mapa visual do ponto de equilíbrio
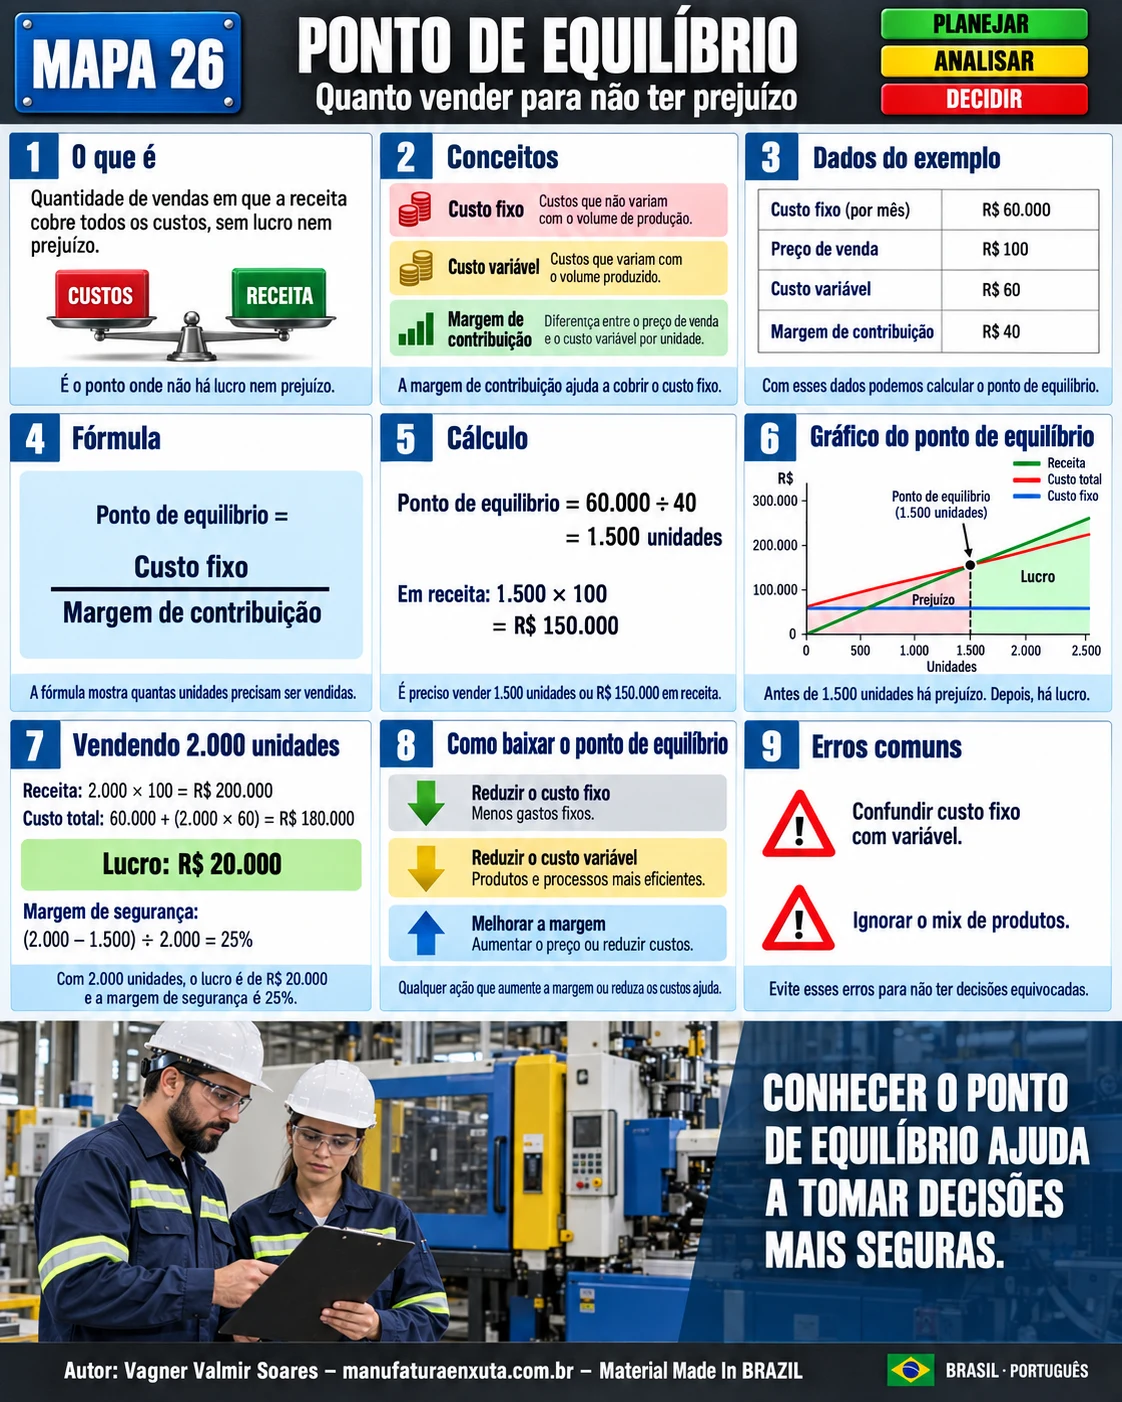
O mapa traz os conceitos, o cálculo e o gráfico do exemplo.
Custo fixo, custo variável e margem de contribuição
| Conceito | O que é | Exemplo |
|---|---|---|
| Custo fixo | Não varia com o volume | Aluguel, salários administrativos, depreciação |
| Custo variável | Varia com cada unidade | Matéria-prima, embalagem, comissão |
| Margem de contribuição | Preço − custo variável | Quanto cada unidade contribui para pagar o fixo |
Exemplo resolvido
| Dado | Valor |
|---|---|
| Custo fixo mensal | R$ 60.000 |
| Preço de venda | R$ 100 |
| Custo variável por unidade | R$ 60 |
| Margem de contribuição | R$ 40 |
Ponto de equilíbrio = custo fixo ÷ margem de contribuição
60.000 ÷ 40 = 1.500 unidades, ou 1.500 × R$ 100 = R$ 150.000 em receita.
Vendendo acima do ponto de equilíbrio
| Vendendo 2.000 unidades | Valor |
|---|---|
| Receita | R$ 200.000 |
| Custo total (60.000 + 2.000 × 60) | R$ 180.000 |
| Lucro | R$ 20.000 |
Margem de segurança = (2.000 − 1.500) ÷ 2.000 = 25%: as vendas podem cair 25% antes de a empresa entrar no prejuízo.
Como baixar o ponto de equilíbrio
- Reduzir custos fixos.
- Reduzir custos variáveis, com menos desperdício de material e retrabalho.
- Melhorar o preço ou o mix de produtos.
- Aumentar a produtividade, por exemplo com OEE maior.
Para decisões de investimento com vários anos, combine o ponto de equilíbrio com VPL, TIR e payback.
Erros comuns
- Classificar errado o que é fixo e o que é variável.
- Ignorar o mix quando a empresa vende vários produtos com margens diferentes.
- Confundir ponto de equilíbrio com meta de lucro.
- Não atualizar os custos.
Perguntas frequentes
Como calcular o ponto de equilíbrio?
Divida o custo fixo pela margem de contribuição unitária (preço menos custo variável).
O que é margem de contribuição?
É o preço menos o custo variável de cada unidade.
Qual o ponto de equilíbrio no exemplo?
60.000 ÷ 40 = 1.500 unidades, ou R$ 150.000 em receita.
O que é margem de segurança?
É quanto as vendas podem cair antes do prejuízo: (vendas − ponto de equilíbrio) ÷ vendas.
Como reduzir o ponto de equilíbrio?
Cortando custos fixos e variáveis ou aumentando a margem por unidade.
Fontes
- MARTINS, E. Contabilidade de Custos. São Paulo: Atlas.
- HORNGREN, C. T. et al. Contabilidade de Custos: uma abordagem gerencial. São Paulo: Pearson.
- BRUNI, A. L.; FAMÁ, R. Gestão de Custos e Formação de Preços. São Paulo: Atlas.
Quer medir o que realmente importa?
Baixe o e-book gratuito sobre indicadores de desempenho e acompanhe as perdas da sua operação.
Baixar e-book
Sobre o autor
Especialista em Lean Manufacturing e Gestão Comportamental
Mais de 20 anos de indústria automotiva e metalmecânica (GM e Dana), especialista em Lean Manufacturing desde 2006. Instrutor e mentor do SENAI no programa Brasil Mais Produtivo, com consultorias, treinamentos e auditorias em mais de 50 empresas, unindo qualidade, produtividade e desenvolvimento de pessoas.