Başa baş noktası hesaplayıcı
Sabit maliyeti, fiyatı ve birim değişken maliyeti girin. İsterseniz hedef kârı ve dönem satışlarını ekleyerek kârı ve güvenlik marjını görün. Başlangıç değerleri makaledeki örnektir; kendi değerlerinizle değiştirin.
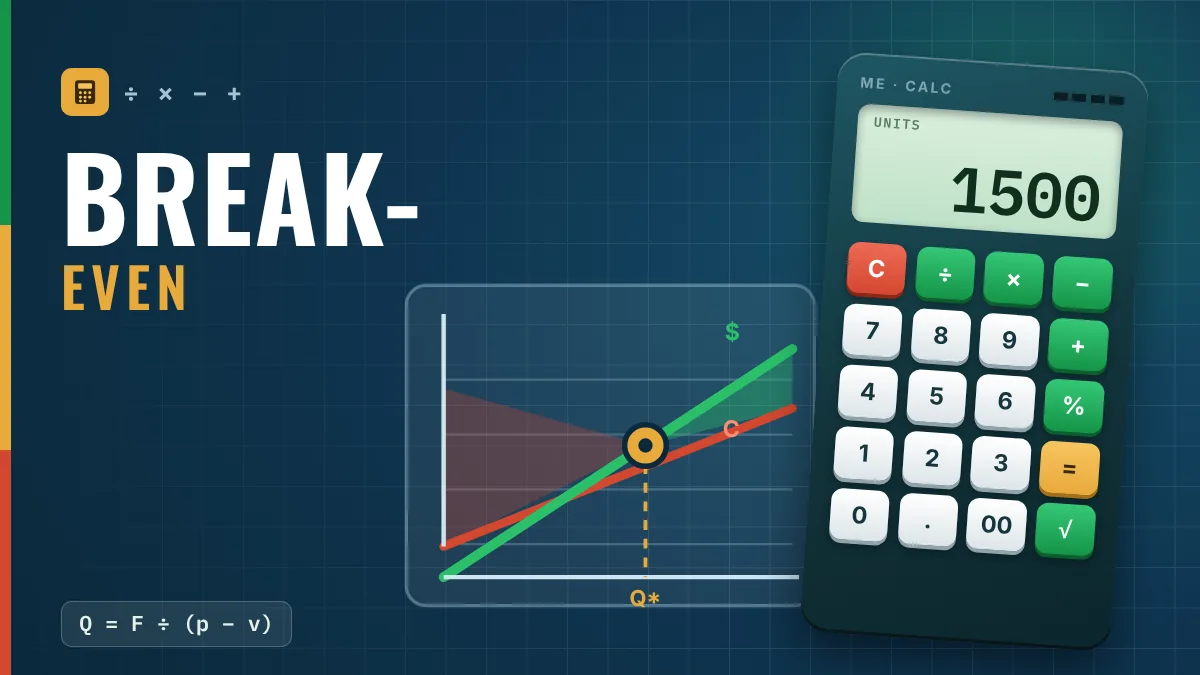
Başa baş noktası = 60.000 $ ÷ 40 $ = 1.500 adet, yani 150.000 $ gelir.
2.000 adet satıldığında kâr 20.000 $, güvenlik marjı %25: işletme zarar etmeye başlamadan önce satışlar %25 düşebilir.
Başlangıç değerleri: makaledeki açıklayıcı örnek, gerçek bir şirket değil.
- Başa baş noktası hesaplayıcı
- Başa baş noktası nedir
- Sabit maliyet, değişken maliyet ve katkı payı
- Başa baş noktası formülü
- Sayısal örnek: 1.500 adetlik başa baş noktası
- Başa baş noktasının üzerinde satış: kâr ve güvenlik marjı
- Başa baş noktası nasıl düşürülür
- Fabrikada nasıl uygulanır
- Sık yapılan hatalar ve sınırlar
- Sık sorulan sorular
Başa baş noktası nedir
Başa baş noktası (break-even), gelirin toplam maliyeti tam olarak karşıladığı satış hacmidir: ne kâr vardır ne zarar. Bunun altında işletme para kaybeder; üstünde satılan her adet kâr getirir.
Fabrikada yeni bir hat, makine, indirim ya da fiyat değişikliğine karar verirken en yararlı hesaplardan biridir, çünkü basit bir soruyu yanıtlar: zarar etmemek için ne kadar satmalıyım?
Sabit maliyet, değişken maliyet ve katkı payı
| Kavram | Tanım | Örnekler |
|---|---|---|
| Sabit maliyet | Hacimle değişmez | Kira, idari maaşlar, amortisman |
| Değişken maliyet | Üretilen her adetle değişir | Hammadde, ambalaj, komisyon |
| Katkı payı | Fiyat − değişken maliyet | Her adedin sabit maliyetin karşılanmasına katkısı |
Katkı payı hesabın anahtarıdır: fiyat değişken maliyetten yüksek olduğu sürece satılan her adet sabit maliyetin bir kısmını « geri öder ». Bu payların toplamı sabit maliyete ulaştığında başa baş noktasına gelinir.
Başa baş noktası formülü
Başa baş noktası (adet) = sabit maliyet ÷ (fiyat − birim değişken maliyet)
- Gelir cinsinden başa baş = sabit maliyet ÷ katkı payı oranı veya adet cinsinden başa baş × fiyat.
- Hedef kâr için adet = (sabit maliyet + hedef kâr) ÷ birim katkı payı.
- Güvenlik marjı = (satış − başa baş) ÷ satış.
Sayısal örnek: 1.500 adetlik başa baş noktası
Gerçek bir şirketle ilgisi olmayan hayalî örnek: bir hattın aylık sabit maliyeti 60.000 $, satış fiyatı adet başına 100 $ ve birim değişken maliyeti 60 $'dır.
| Veri | Değer |
|---|---|
| Aylık sabit maliyet | 60.000 $ |
| Satış fiyatı | 100 $ |
| Birim değişken maliyet | 60 $ |
| Katkı payı | 40 $ (%40) |
Başa baş = 60.000 ÷ 40 = 1.500 adet, yani 1.500 × 100 = 150.000 $ gelir. Kontrol: 1.500 adette toplam maliyet 60.000 + 1.500 × 60 = 150.000 $ olur, gelire eşittir.
Başa baş noktasının üzerinde satış: kâr ve güvenlik marjı
Hat ayda 2.000 adet satarsa:
| 2.000 adet satış | Değer |
|---|---|
| Gelir | 200.000 $ |
| Toplam maliyet (60.000 + 2.000 × 60) | 180.000 $ |
| Kâr | 20.000 $ |
Güvenlik marjı (2.000 − 1.500) ÷ 2.000 = %25: işletme zarar etmeye başlamadan önce satışlar %25 düşebilir.
24.000 $ kâr hedeflemek için (60.000 + 24.000) ÷ 40 = 2.100 adet, yani 210.000 $ gelir gerekir.
Bir başka yararlı okuma: toplam katkı (2.000 × 40 = 80.000 $) kâra (20.000 $) bölününce 4 çıkar. Satışlarda %10 artış (2.200 adet) kârı 28.000 $'a, yani %40 artırır. Kaldıraç ters yönde de çalışır.
Başa baş noktası nasıl düşürülür
| Kaldıraç | Örnekteki etki |
|---|---|
| Sabit maliyeti %10 azaltmak (60.000 → 54.000 $) | Başa baş 1.500'den 1.350 adede iner |
| Değişken maliyeti 60 $'dan 55 $'a düşürmek | Katkı payı 45 $: başa baş 1.334 adet |
| Fiyatı 100 $'dan 105 $'a çıkarmak | Katkı payı 45 $: başa baş 1.334 adet |
Fire, yeniden işleme ve duruşları azaltmak fiyata dokunmadan birim katkı payını iyileştirir. Daha yüksek ekipman etkinliği aynı sabit maliyetle daha fazla üretim sağlar, kalite ise aynı parça için iki kez ödemeyi önler.
Fabrikada nasıl uygulanır
- İncelenen dönem için (örneğin bir ay) her maliyet kalemini sabit ya da değişken olarak sınıflandırın.
- Gerçek net fiyatı (indirimler ve satış vergilerinden sonra) ve birim değişken maliyeti (malzeme, proses enerjisi, ambalaj, komisyon) hesaplayın.
- Birim katkı payını ve adet ile gelir cinsinden başa baş noktasını hesaplayın.
- Planlanan satışla karşılaştırın ve güvenlik marjını hesaplayın.
- Senaryoları deneyin: fiyat, maliyet, hacim, yeni makine veya yeni vardiya.
- Birden çok üründe ürün karışımına göre ağırlıklı ortalama katkı payı kullanın: gelir cinsinden başa baş = sabit maliyet ÷ ağırlıklı ortalama katkı payı oranı.
- Maliyetleri her bütçe revizyonunda güncelleyin.
Sık yapılan hatalar ve sınırlar
- Bir maliyeti yanlış sınıflandırmak: doğrudan işçilik sözleşmeye ve fabrika politikasına göre sabit ya da değişken olabilir.
- Ürün karışımını yok saymak: ortalama fiyatla hesaplanan genel bir başa baş noktası zarar eden ürünleri gizler.
- Başa baş noktasını kâr hedefiyle karıştırmak: başa baş noktasına ulaşmak yalnızca zarar etmemek demektir.
- Hacim arttıkça sabit maliyetlerin kademeli yükseldiğini (yeni vardiya, yeni makine) unutmak.
- Maliyetleri güncellememek: geçen yılın maliyetleriyle hesaplanan başa baş noktası yanlış olabilir.
- Modeli tahmin sanmak: fiyatın ve değişken maliyetin tüm hacim aralığında sabit olduğunu varsayar.
Sonraki adım: bir ürün ya da hat seçin, geçen ayın sabit ve değişken maliyetlerini ayırın ve sayfanın üstündeki hesaplayıcıyla başa baş noktasını bulun. Gerçek satışla karşılaştırın: güvenlik marjı aldığınız riski gösterir. Bu yazıdaki rakamlar hayalîdir.
Sık sorulan sorular
Başa baş noktası nasıl hesaplanır?
Sabit maliyeti birim katkı payına (fiyat − değişken maliyet) bölün. Örnekte: 60.000 ÷ 40 = 1.500 adet.
Katkı payı nedir?
Satış fiyatından birim değişken maliyetin çıkarılmasıdır. Her adedin sabit maliyeti karşılamaya ve sonra kâr üretmeye ne kadar katkı yaptığını gösterir.
Örnekte başa baş noktası nedir?
Ayda 1.500 adet, yani 150.000 $ gelir; sabit maliyet 60.000 $, fiyat 100 $ ve değişken maliyet 60 $.
Güvenlik marjı nedir?
Satışların zarar oluşmadan önce ne kadar düşebileceğidir: (satış − başa baş) ÷ satış. Örnekte 2.000 adette %25.
Hedef kâr için gereken satış nasıl hesaplanır?
Hedef kârı sabit maliyete ekleyin ve birim katkı payına bölün. 24.000 $ kâr için: (60.000 + 24.000) ÷ 40 = 2.100 adet.
Başa baş noktası nasıl düşürülür?
Sabit maliyeti azaltarak, değişken maliyeti düşürerek (daha az fire ve yeniden işleme), fiyatı artırarak veya ürün karışımını iyileştirerek.
Kaynaklar
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Aksi belirtilmedikçe kaynaklar İngilizcedir.

Yazar hakkında
Lean Manufacturing ve davranış yönetimi uzmanı
Otomotiv ve metal-mekanik sektöründe (GM ve Dana) 20 yılı aşkın deneyim; 2006'dan beri Lean Manufacturing uygulayıcısı. SENAI eğitmeni ve Brezilya'nın Brasil Mais Produtivo programının mentoru olarak 50'den fazla şirkete danışmanlık, eğitim ve denetim hizmeti verdi; kaliteyi, verimliliği ve insan gelişimini bir araya getiriyor.



