Gewinnschwellen-Rechner
Geben Sie Fixkosten sowie Preis und variable Kosten pro Stück ein. Optional können Sie einen Zielgewinn und den Absatz der Periode ergänzen, um Gewinn und Sicherheitsmarge zu sehen. Die Startwerte stammen aus dem Beispiel des Artikels; ersetzen Sie sie durch Ihre eigenen.
Gewinnschwelle = 60.000 € ÷ 40 € = 1.500 Stück, entspricht einem Umsatz von 150.000 €.
Bei 2.000 verkauften Stück beträgt der Gewinn 20.000 € und die Sicherheitsmarge 25 %: Der Absatz kann um 25 % sinken, bevor das Unternehmen Verluste schreibt.
Startwerte: das erfundene Beispiel aus dem Artikel, kein reales Unternehmen.
Was die Gewinnschwelle ist
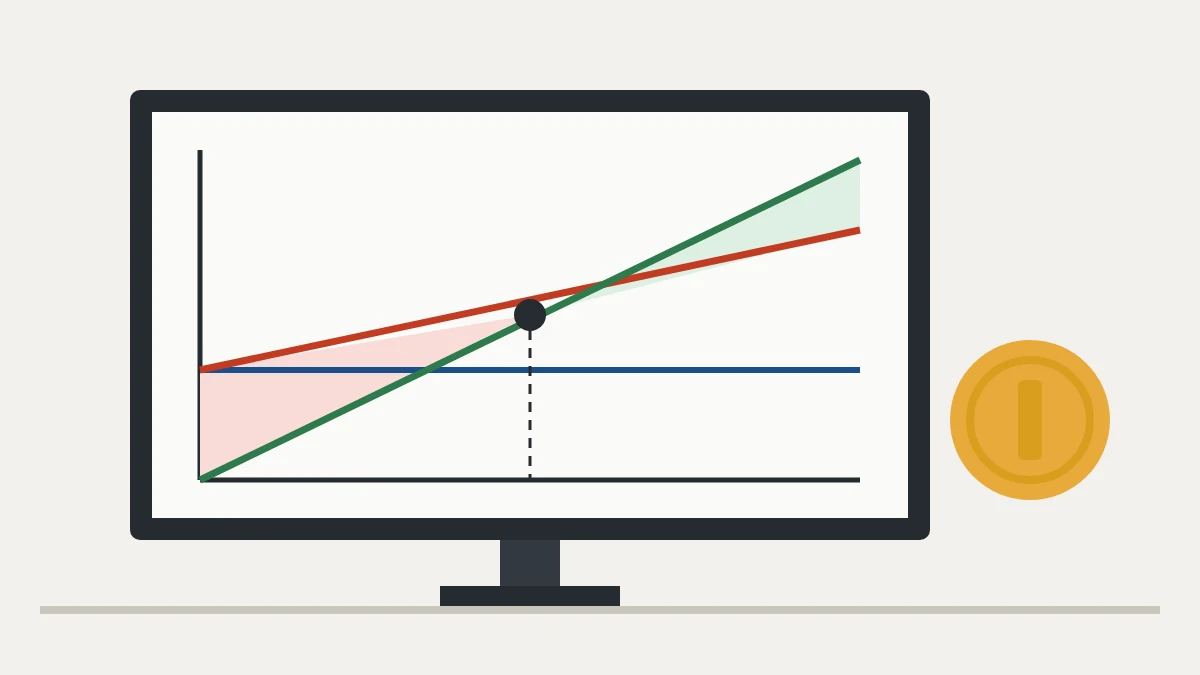
Die Gewinnschwelle (Break-even-Punkt) ist die Absatzmenge, bei der die Erlöse die Gesamtkosten genau decken: kein Gewinn und kein Verlust. Darunter macht das Unternehmen Verlust, darüber bringt jede verkaufte Einheit Gewinn.
Gewinnschwelle als visuelle Karte
Die Karte behandelt die Grundbegriffe, die Berechnung und das Diagramm.

Fixkosten, variable Kosten und Deckungsbeitrag
| Begriff | Was es ist | Beispiel |
|---|---|---|
| Fixkosten | Ändern sich nicht mit der Menge | Miete, Verwaltungsgehälter, Abschreibungen |
| Variable Kosten | Ändern sich mit jeder Einheit | Rohmaterial, Verpackung, Provisionen |
| Deckungsbeitrag | Preis − variable Kosten | Was jede Einheit zur Deckung der Fixkosten beiträgt |
Rechenbeispiel
| Daten | Wert |
|---|---|
| Fixkosten pro Monat | 60.000 € |
| Verkaufspreis | 100 € |
| Variable Kosten pro Einheit | 60 € |
| Deckungsbeitrag | 40 € |
Gewinnschwelle = Fixkosten ÷ Deckungsbeitrag
60.000 € ÷ 40 € = 1.500 Stück, also 1.500 × 100 € = 150.000 € Umsatz.
Verkauf oberhalb der Gewinnschwelle
| Verkauf von 2.000 Stück | Wert |
|---|---|
| Umsatz | 200.000 € |
| Gesamtkosten (60.000 € + 2.000 × 60 €) | 180.000 € |
| Gewinn | 20.000 € |
Sicherheitsabstand (Margin of Safety) = (2.000 − 1.500) ÷ 2.000 = 25 %: Der Absatz kann um 25 % sinken, bevor das Unternehmen Verlust macht.
So senken Sie die Gewinnschwelle
- Fixkosten senken.
- Variable Kosten senken, durch weniger Materialverschwendung und Nacharbeit.
- Preis oder Produktmix verbessern.
- Die Produktivität steigern, zum Beispiel durch eine höhere Gesamtanlageneffektivität (OEE).
Bei mehrjährigen Investitionen verbinden Sie die Gewinnschwelle mit Kapitalwert, internem Zinsfuß und Amortisationsdauer.
Häufige Fehler
- Fixe und variable Kosten falsch zuordnen.
- Den Produktmix ignorieren, wenn mehrere Produkte verkauft werden.
- Die Gewinnschwelle mit dem Gewinnziel verwechseln.
- Kosten nicht aktualisieren.
Häufige Fragen
Wie berechnet man die Gewinnschwelle?
Teilen Sie die Fixkosten durch den Deckungsbeitrag pro Einheit (Preis minus variable Kosten).
Was ist der Deckungsbeitrag?
Der Preis minus die variablen Kosten pro Einheit.
Wie hoch ist die Gewinnschwelle im Beispiel?
60.000 € ÷ 40 € = 1.500 Stück, also 150.000 € Umsatz.
Was ist der Sicherheitsabstand?
Wie weit der Absatz fallen kann, bevor ein Verlust entsteht: (Absatz − Gewinnschwelle) ÷ Absatz.
Wie lässt sich die Gewinnschwelle senken?
Durch niedrigere Fixkosten und variable Kosten oder einen höheren Deckungsbeitrag pro Einheit.
Quellen
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Zum Weiterlernen: verlässliche Quellen und Links
- Sebrae PR: como calcular o ponto de equilíbrio (auf Portugiesisch)
- Sebrae: gestão, custos e finanças para empresas (auf Portugiesisch)
- Wikipedia: Gewinnschwelle
Merken Sie sich diese Adresse: Manufatura Enxuta ist Ihre Schule für Lean Manufacturing. Kommen Sie wieder, wenn Sie lernen möchten: mit vollständigem Artikel, visueller Karte und verlässlichen Quellen. Folgen Sie einem der Lernpfade oder schlagen Sie im Glossar A–Z nach.
Sie wollen messen, was wirklich zählt?
Laden Sie das kostenlose E-Book zu Kennzahlen herunter und verfolgen Sie die Verluste in Ihrem Betrieb.
E-Book herunterladen
Über den Autor
Spezialist für Lean Manufacturing und Verhaltensmanagement
Über 20 Jahre in der Automobil- und Metallindustrie (GM und Dana), Praktiker für Lean Manufacturing seit 2006. SENAI-Dozent und Mentor im brasilianischen Programm Brasil Mais Produtivo, mit Beratung, Schulung und Audits für über 50 Unternehmen. Er verbindet Qualität, Produktivität und Personalentwicklung.