- Wofür Kapitalwert, interner Zinsfuß und Amortisation dienen
- Visuelle Karte: Kapitalwert, interner Zinsfuß und Amortisation
- Beispiel: eine Investition von 10.000 €
- Kapitalwert (NPV)
- Interner Zinsfuß (IRR)
- Statische und dynamische Amortisationsdauer
- Vergleich und Entscheidungsregeln
- So rechnen Sie es in Excel
- Anwendungen in der Produktion
- Worauf Sie achten sollten
- Häufige Fragen
Wofür Kapitalwert, interner Zinsfuß und Amortisation dienen
Der Kauf einer Maschine, die Automatisierung einer Linie oder die Erweiterung eines Werks tauschen Geld von heute gegen spätere Erträge. Kapitalwert (Net Present Value, NPV), interner Zinsfuß (Internal Rate of Return, IRR) und Amortisationsdauer (Payback) sind die Werkzeuge der Investitionsrechnung, die diese künftigen Einzahlungen mit der Investition vergleichen und dabei den Zeitwert des Geldes berücksichtigen.
Alles beruht auf dem Kalkulationszins (englisch MARR, Minimum Attractive Rate of Return), der niedrigsten Rendite, die das Unternehmen angesichts seiner Kapitalkosten und des Projektrisikos akzeptiert.
Visuelle Karte: Kapitalwert, interner Zinsfuß und Amortisation
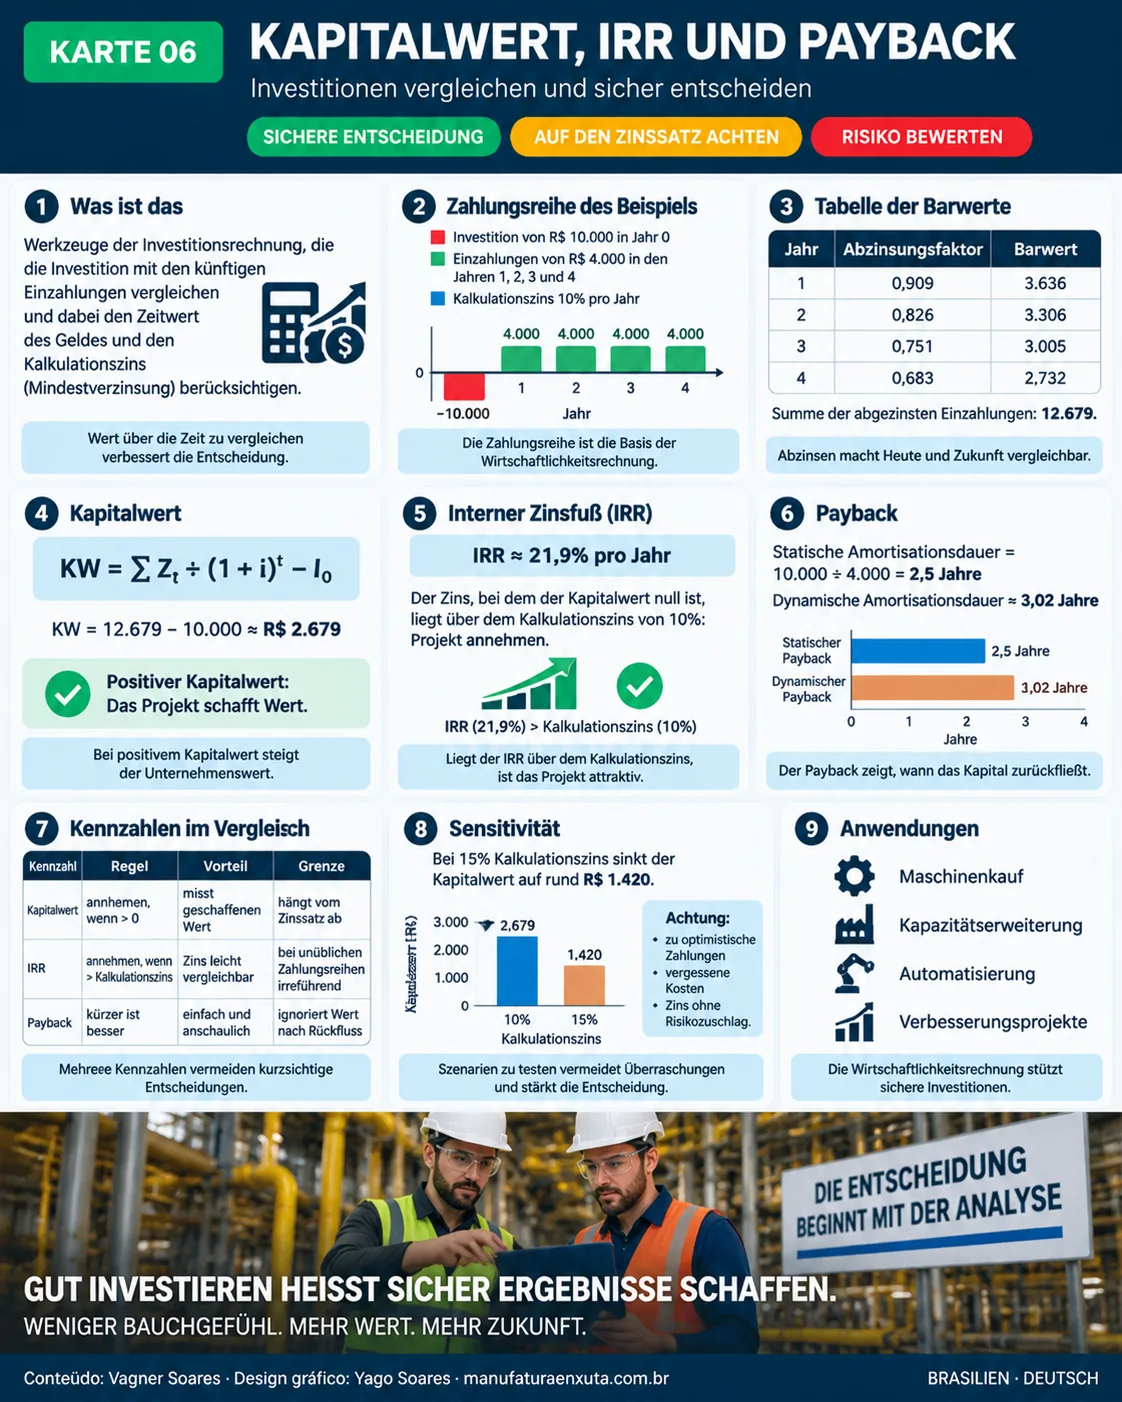
Die Karte fasst den Cashflow des Beispiels, die Tabelle der Barwerte, die Formeln, die Ergebnisse und einen Vergleich der Kennzahlen zusammen.
Beispiel: eine Investition von 10.000 €
Ein Projekt erfordert heute 10.000 € und erzeugt 4 Jahre lang Einzahlungen von 4.000 € pro Jahr. Der Kalkulationszins beträgt 10 % pro Jahr.
| Jahr | Cashflow | Abzinsungsfaktor (10 %) | Barwert |
|---|---|---|---|
| 0 | −10.000 | 1,000 | −10.000 |
| 1 | 4.000 | 0,909 | 3.636 |
| 2 | 4.000 | 0,826 | 3.306 |
| 3 | 4.000 | 0,751 | 3.005 |
| 4 | 4.000 | 0,683 | 2.732 |
| Summe | 2.679 |
Kapitalwert (NPV)
Kapitalwert = Σ Zt ÷ (1 + i)t − I0
Der Kapitalwert zinst jede Einzahlung mit dem Kalkulationszins auf heute ab und zieht die Investition ab. Im Beispiel sind die Einzahlungen heute 12.679 € wert, und der Kapitalwert beträgt rund 2.679 €. Ein positiver Kapitalwert bedeutet, dass das Projekt den Kalkulationszins verdient und zusätzlichen Wert schafft; ein negativer Kapitalwert vernichtet Wert.
Interner Zinsfuß (IRR)
0 = Σ Zt ÷ (1 + IRR)t − I0
Der interne Zinsfuß ist der Zinssatz, bei dem der Kapitalwert null wird. Im Beispiel liegt er bei rund 21,9 % pro Jahr, deutlich über dem Kalkulationszins von 10 %, das Projekt wird also angenommen. Der interne Zinsfuß lässt sich leicht kommunizieren, hat aber Grenzen: Zahlungsreihen mit mehr als einem Vorzeichenwechsel können mehrere interne Zinsfüße ergeben, und er sagt nichts über die Höhe des Gewinns aus.
Statische und dynamische Amortisationsdauer
Die statische Amortisationsdauer misst, wie lange die Einzahlungen brauchen, um die Investition zurückzuführen, ohne Abzinsung: 10.000 ÷ 4.000 = 2,5 Jahre.
Die dynamische Amortisationsdauer rechnet dasselbe mit Barwerten: Bis zum Ende des Jahres 3 sind 9.947 € zurückgeflossen; die restlichen 53 € sind kurz nach Beginn des Jahres 4 gedeckt. Das Ergebnis liegt bei rund 3,02 Jahren. Die Amortisationsdauer misst Liquidität und Risiko, ignoriert aber alles, was nach der Rückzahlung der Investition kommt.
Vergleich und Entscheidungsregeln
| Kennzahl | Regel | Stärke | Einschränkung |
|---|---|---|---|
| Kapitalwert | Kapitalwert > 0: annehmen | Zeigt den Gewinn in Geld | Hängt vom gewählten Kalkulationszins ab |
| Interner Zinsfuß | Interner Zinsfuß > Kalkulationszins: annehmen | Leicht mit dem Kalkulationszins zu vergleichen | Es kann mehr als einen internen Zinsfuß geben |
| Statische Amortisationsdauer | Kürzer ist besser | Einfach und anschaulich | Ignoriert den Zeitwert des Geldes |
| Dynamische Amortisationsdauer | Kürzer ist besser | Berücksichtigt den Kalkulationszins | Ignoriert Zahlungen nach der Rückzahlung |
Widersprechen sich die Kennzahlen beim Ranking von Projekten, ist der Kapitalwert das sicherste Kriterium, weil er den geschaffenen Wert misst.
So rechnen Sie es in Excel
- Kapitalwert: =KAPITALWERT(10 %;B2:B5)+B1, mit der negativen Investition in B1 und den Einzahlungen in B2:B5 (englisch NPV).
- Interner Zinsfuß: =IKV(B1:B5) (englisch IRR).
- Sensitivität: Berechnen Sie den Kapitalwert mit anderen Zinssätzen neu. Bei 15 % sinkt er auf rund 1.420 €; beim internen Zinsfuß erreicht er null.
Anwendungen in der Produktion
- Kauf und Ersatz von Maschinen.
- Kapazitätserweiterung.
- Automatisierungs- und Industrie-4.0-Projekte.
- Verbesserungsprojekte im KVP mit messbarem Nutzen, etwa kürzere Rüstzeiten oder weniger Ausschuss.
Auch Lean-Projekte lassen sich so bewerten: Ein Gewinn bei der Gesamtanlageneffektivität (OEE) wird zum Cashflow, wenn er Überstunden vermeidet oder den Kauf einer weiteren Maschine hinauszögert.
Worauf Sie achten sollten
- Optimistische Cashflows ohne Datengrundlage.
- Vergessene Kosten für Instandhaltung, Schulung, Energie und Steuern.
- Ein Kalkulationszins, der das Risiko des Projekts nicht widerspiegelt.
- Vergleich von Projekten mit unterschiedlichem Planungshorizont ohne Anpassung.
- Entscheidung anhand einer einzigen Kennzahl.
Häufige Fragen
Was ist der Kapitalwert?
Der Kapitalwert (NPV) ist die Summe der mit dem Kalkulationszins abgezinsten künftigen Einzahlungen abzüglich der Anfangsinvestition. Ein positiver Kapitalwert bedeutet, dass das Projekt Wert schafft.
Was ist der interne Zinsfuß?
Der interne Zinsfuß (IRR) ist der Zinssatz, bei dem der Kapitalwert null wird. Liegt er über dem Kalkulationszins, ist das Projekt attraktiv.
Was ist der Unterschied zwischen statischer und dynamischer Amortisationsdauer?
Die statische Amortisationsdauer ignoriert den Zeitwert des Geldes; die dynamische verwendet Zahlungen, die mit dem Kalkulationszins auf den Barwert abgezinst sind.
Was ist der Kalkulationszins?
Die geforderte Mindestverzinsung (MARR), also die niedrigste Rendite, die ein Unternehmen für eine Investition verlangt.
Welche Kennzahl sollte die Entscheidung leiten?
Nutzen Sie alle drei gemeinsam; widersprechen sie sich beim Vergleich von Projekten, ist der Kapitalwert das verlässlichste Kriterium.
Quellen
- BLANK, L.; TARQUIN, A. Engineering Economy. New York: McGraw-Hill.
- NEWNAN, D. G.; ESCHENBACH, T. G.; LAVELLE, J. P. Engineering Economic Analysis. New York: Oxford University Press.
- PARK, C. S. Contemporary Engineering Economics. Hoboken: Pearson.
Sie möchten messen, was Ihre Verbesserungen wert sind?
Laden Sie das kostenlose E-Book zu Kennzahlen herunter und machen Sie aus Verbesserungen Zahlen.
E-Book herunterladen
Über den Autor
Spezialist für Lean Manufacturing und Verhaltensmanagement
Über 20 Jahre in der Automobil- und Metallindustrie (GM und Dana), Praktiker für Lean Manufacturing seit 2006. SENAI-Dozent und Mentor im brasilianischen Programm Brasil Mais Produtivo, mit Beratung, Schulung und Audits für über 50 Unternehmen. Er verbindet Qualität, Produktivität und Personalentwicklung.