Kalkulator titik impas
Masukkan biaya tetap, harga, dan biaya variabel per unit. Jika mau, tambahkan laba target dan penjualan periode untuk melihat laba dan margin keamanan. Nilai awal adalah contoh dalam artikel; ganti dengan data Anda.
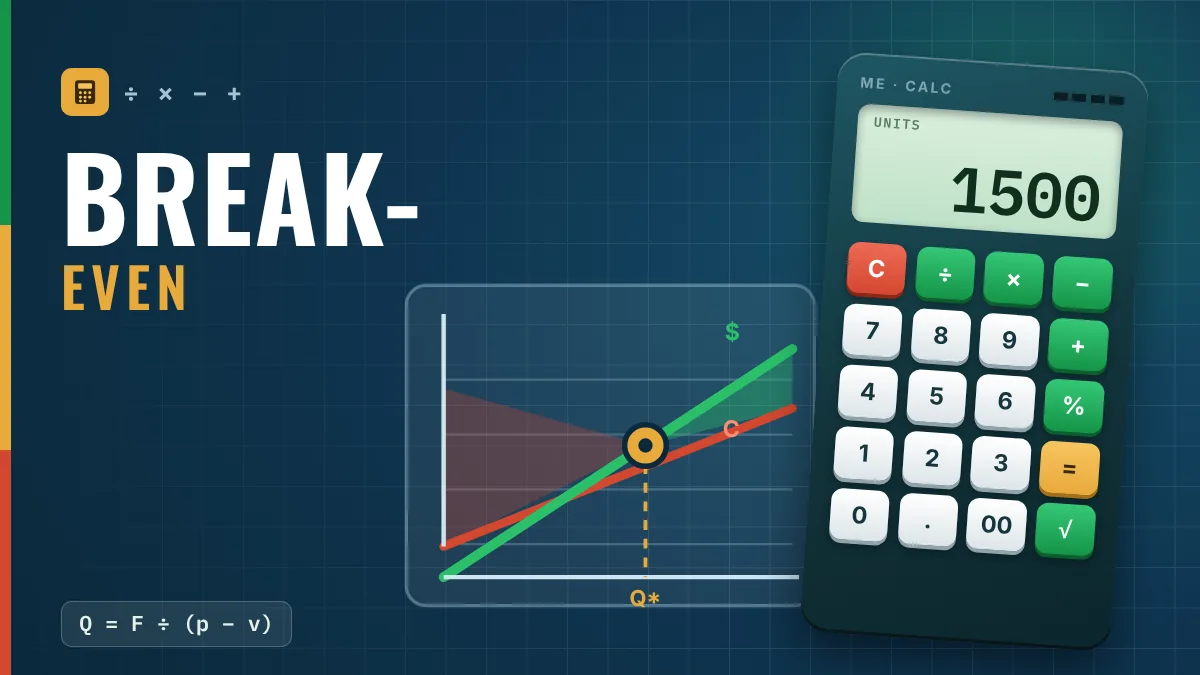
Titik impas = $60.000 ÷ $40 = 1.500 unit, setara dengan $150.000 pendapatan.
Dengan menjual 2.000 unit, laba adalah $20.000 dan margin keamanan 25%: penjualan boleh turun 25% sebelum perusahaan mulai merugi.
Nilai awal: contoh ilustrasi dalam artikel, bukan perusahaan nyata.
- Kalkulator titik impas
- Apa itu titik impas
- Biaya tetap, biaya variabel, dan margin kontribusi
- Rumus titik impas
- Contoh angka: titik impas 1.500 unit
- Menjual di atas titik impas: laba dan margin keamanan
- Cara menurunkan titik impas
- Cara menerapkannya di pabrik
- Kesalahan umum dan batasan
- Pertanyaan yang sering diajukan
Apa itu titik impas
Titik impas (break-even point) adalah volume penjualan ketika pendapatan tepat menutup biaya total: tidak untung dan tidak rugi. Di bawahnya perusahaan merugi; di atasnya setiap unit yang terjual menghasilkan laba.
Di pabrik, ini salah satu perhitungan paling berguna untuk memutuskan lini baru, mesin, diskon, atau perubahan harga, karena menjawab pertanyaan sederhana: berapa yang harus dijual agar tidak rugi?
Biaya tetap, biaya variabel, dan margin kontribusi
| Konsep | Definisi | Contoh |
|---|---|---|
| Biaya tetap | Tidak berubah menurut volume | Sewa, gaji administrasi, penyusutan |
| Biaya variabel | Berubah pada setiap unit yang diproduksi | Bahan baku, kemasan, komisi |
| Margin kontribusi | Harga − biaya variabel | Sumbangan setiap unit untuk menutup biaya tetap |
Margin kontribusi adalah kunci perhitungan: selama harga lebih tinggi daripada biaya variabel, setiap unit yang terjual « mengembalikan » sebagian biaya tetap. Ketika jumlahnya mencapai biaya tetap, titik impas tercapai.
Rumus titik impas
Titik impas (unit) = biaya tetap ÷ (harga − biaya variabel per unit)
- Titik impas dalam pendapatan = biaya tetap ÷ rasio margin kontribusi, atau titik impas dalam unit × harga.
- Unit untuk laba target = (biaya tetap + laba target) ÷ margin per unit.
- Margin keamanan = (penjualan − titik impas) ÷ penjualan.
Contoh angka: titik impas 1.500 unit
Contoh fiktif, tanpa perusahaan nyata: sebuah lini memiliki biaya tetap $60.000 per bulan, menjual dengan harga $100 per unit, dan menanggung biaya variabel $60 per unit.
| Data | Nilai |
|---|---|
| Biaya tetap bulanan | $60.000 |
| Harga jual | $100 |
| Biaya variabel per unit | $60 |
| Margin kontribusi | $40 (40%) |
Titik impas = 60.000 ÷ 40 = 1.500 unit, atau 1.500 × 100 = $150.000 pendapatan. Pemeriksaan: pada 1.500 unit, biaya total adalah 60.000 + 1.500 × 60 = $150.000, sama dengan pendapatan.
Menjual di atas titik impas: laba dan margin keamanan
Jika lini menjual 2.000 unit per bulan:
| Penjualan 2.000 unit | Nilai |
|---|---|
| Pendapatan | $200.000 |
| Biaya total (60.000 + 2.000 × 60) | $180.000 |
| Laba | $20.000 |
Margin keamanan adalah (2.000 − 1.500) ÷ 2.000 = 25%: penjualan boleh turun 25% sebelum perusahaan mulai merugi.
Untuk mengejar laba $24.000, dibutuhkan (60.000 + 24.000) ÷ 40 = 2.100 unit, atau $210.000 pendapatan.
Pembacaan lain yang berguna: total margin (2.000 × 40 = $80.000) dibagi laba ($20.000) menghasilkan 4. Kenaikan penjualan 10% (2.200 unit) membawa laba menjadi $28.000, atau naik 40%. Pengungkit ini juga bekerja ke arah sebaliknya.
Cara menurunkan titik impas
| Pengungkit | Efek pada contoh |
|---|---|
| Kurangi biaya tetap 10% ($60.000 → $54.000) | Titik impas dari 1.500 menjadi 1.350 unit |
| Turunkan biaya variabel dari $60 ke $55 | Margin $45: titik impas 1.334 unit |
| Naikkan harga dari $100 ke $105 | Margin $45: titik impas 1.334 unit |
Mengurangi produk cacat, pengerjaan ulang, dan henti mesin memperbaiki margin per unit tanpa mengubah harga. Efektivitas peralatan yang lebih baik membuat lebih banyak produk dengan biaya tetap yang sama, dan kualitas mencegah membayar dua kali untuk komponen yang sama.
Cara menerapkannya di pabrik
- Klasifikasikan setiap pos biaya sebagai tetap atau variabel untuk periode yang dianalisis (misalnya satu bulan).
- Hitung harga bersih sebenarnya (setelah diskon dan pajak penjualan) dan biaya variabel per unit (material, energi proses, kemasan, komisi).
- Hitung margin per unit serta titik impas dalam unit dan pendapatan.
- Bandingkan dengan penjualan yang direncanakan dan hitung margin keamanan.
- Uji skenario: harga, biaya, volume, mesin baru, atau shift baru.
- Untuk banyak produk, gunakan margin rata-rata tertimbang bauran: titik impas dalam pendapatan = biaya tetap ÷ rasio margin rata-rata tertimbang.
- Perbarui biaya pada setiap revisi anggaran.
Kesalahan umum dan batasan
- Salah mengklasifikasikan biaya: tenaga kerja langsung bisa tetap atau variabel, tergantung kontrak dan kebijakan pabrik.
- Mengabaikan bauran produk: titik impas gabungan yang dihitung dengan harga rata-rata menyembunyikan produk yang merugi.
- Menyamakan titik impas dengan target laba: mencapai titik impas hanya berarti tidak rugi.
- Lupa bahwa biaya tetap naik bertahap (shift baru, mesin baru) ketika volume meningkat.
- Tidak memperbarui biaya: titik impas yang dihitung dengan biaya tahun lalu bisa keliru.
- Menganggap model sebagai ramalan: model mengasumsikan harga dan biaya variabel konstan di seluruh rentang volume.
Langkah berikutnya: pilih satu produk atau lini, pisahkan biaya tetap dan variabel bulan lalu, lalu hitung titik impas dengan kalkulator di bagian atas halaman. Bandingkan dengan penjualan nyata: margin keamanan menunjukkan risiko yang Anda ambil. Angka dalam artikel ini fiktif.
Pertanyaan yang sering diajukan
Bagaimana cara menghitung titik impas?
Bagi biaya tetap dengan margin kontribusi per unit (harga − biaya variabel). Pada contoh: 60.000 ÷ 40 = 1.500 unit.
Apa itu margin kontribusi?
Harga jual dikurangi biaya variabel per unit. Margin ini menunjukkan sumbangan setiap unit untuk menutup biaya tetap lalu menghasilkan laba.
Berapa titik impas pada contoh?
1.500 unit per bulan, atau $150.000 pendapatan, dengan biaya tetap $60.000, harga $100, dan biaya variabel $60.
Apa itu margin keamanan?
Seberapa jauh penjualan boleh turun sebelum rugi: (penjualan − titik impas) ÷ penjualan. Pada contoh, 25% pada 2.000 unit.
Bagaimana menghitung penjualan yang dibutuhkan untuk laba target?
Tambahkan laba target ke biaya tetap lalu bagi dengan margin per unit. Untuk laba $24.000: (60.000 + 24.000) ÷ 40 = 2.100 unit.
Bagaimana cara menurunkan titik impas?
Dengan mengurangi biaya tetap, menurunkan biaya variabel (lebih sedikit cacat dan pengerjaan ulang), menaikkan harga, atau memperbaiki bauran produk.
Sumber
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Sumber berbahasa Inggris, kecuali dinyatakan lain.

Tentang penulis
Spesialis Lean Manufacturing dan manajemen perilaku
Lebih dari 20 tahun di industri otomotif dan pengerjaan logam (GM dan Dana), praktisi Lean Manufacturing sejak 2006. Instruktur SENAI dan mentor program Brasil Mais Produtivo di Brasil, memberikan konsultasi, pelatihan, dan audit untuk lebih dari 50 perusahaan, memadukan kualitas, produktivitas, dan pengembangan manusia.



