Máy tính điểm hòa vốn
Nhập chi phí cố định, giá bán và chi phí biến đổi mỗi sản phẩm. Nếu muốn, thêm lợi nhuận mục tiêu và doanh số của kỳ để xem lợi nhuận và biên an toàn. Giá trị ban đầu là ví dụ trong bài; hãy thay bằng số liệu của bạn.
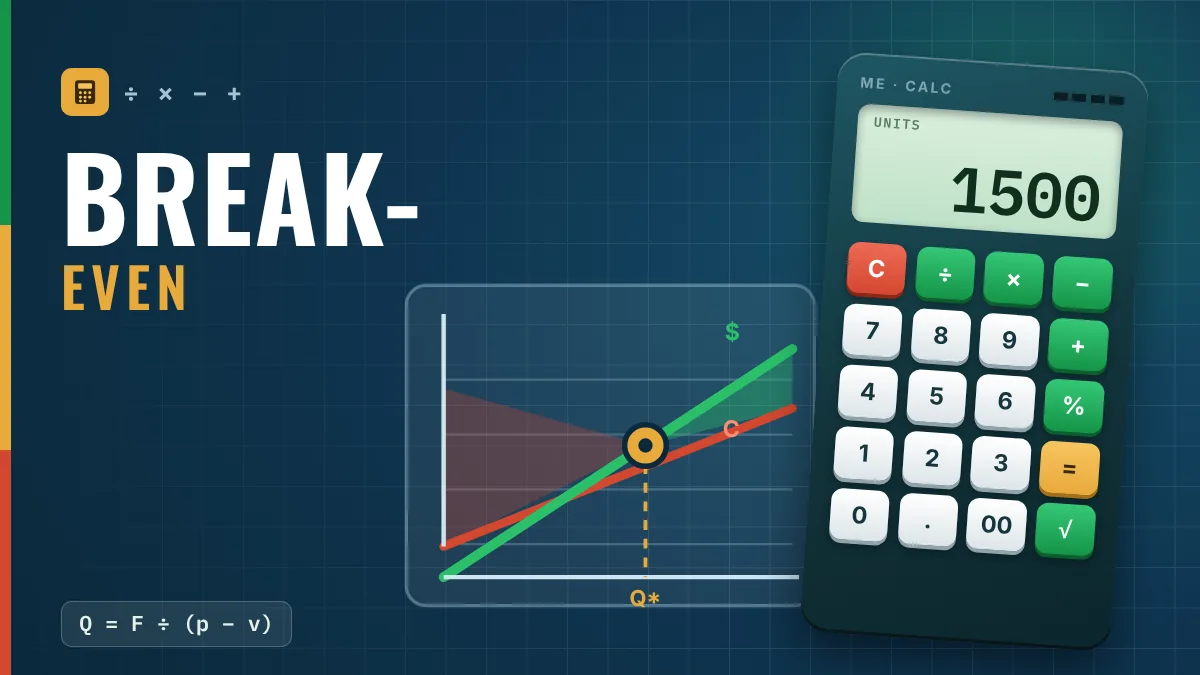
Điểm hòa vốn = 60.000 $ ÷ 40 $ = 1.500 sản phẩm, tương đương 150.000 $ doanh thu.
Bán 2.000 sản phẩm, lợi nhuận là 20.000 $ và biên an toàn là 25%: doanh số có thể giảm 25% trước khi doanh nghiệp bắt đầu lỗ.
Giá trị ban đầu: ví dụ minh họa trong bài, không phải một công ty thật.
Điểm hòa vốn là gì
Điểm hòa vốn (break-even point) là mức doanh số mà doanh thu vừa đủ bù tổng chi phí: không lãi, không lỗ. Dưới mức này doanh nghiệp thua lỗ; trên mức này, mỗi sản phẩm bán ra đều tạo lợi nhuận.
Trong nhà máy, đây là một trong những phép tính hữu ích nhất khi quyết định về dây chuyền mới, máy mới, chiết khấu hay thay đổi giá, vì nó trả lời một câu hỏi đơn giản: cần bán bao nhiêu để không bị lỗ?
Chi phí cố định, chi phí biến đổi và số dư đảm phí
| Khái niệm | Định nghĩa | Ví dụ |
|---|---|---|
| Chi phí cố định | Không đổi theo sản lượng | Tiền thuê, lương hành chính, khấu hao |
| Chi phí biến đổi | Thay đổi theo từng sản phẩm làm ra | Nguyên liệu, bao bì, hoa hồng |
| Số dư đảm phí | Giá bán − chi phí biến đổi | Phần mỗi sản phẩm đóng góp để bù chi phí cố định |
Số dư đảm phí là chìa khóa của phép tính: miễn là giá cao hơn chi phí biến đổi, mỗi sản phẩm bán ra « hoàn lại » một phần chi phí cố định. Khi tổng các phần này bằng chi phí cố định, ta đạt điểm hòa vốn.
Công thức điểm hòa vốn
Điểm hòa vốn (sản phẩm) = chi phí cố định ÷ (giá bán − chi phí biến đổi mỗi sản phẩm)
- Điểm hòa vốn theo doanh thu = chi phí cố định ÷ tỷ lệ số dư đảm phí, hoặc điểm hòa vốn theo sản phẩm × giá bán.
- Số sản phẩm cho lợi nhuận mục tiêu = (chi phí cố định + lợi nhuận mục tiêu) ÷ số dư đảm phí mỗi sản phẩm.
- Biên an toàn = (doanh số − điểm hòa vốn) ÷ doanh số.
Ví dụ bằng số: điểm hòa vốn 1.500 sản phẩm
Ví dụ giả định, không liên quan đến công ty thật: một dây chuyền có chi phí cố định 60.000 $ mỗi tháng, bán giá 100 $ mỗi sản phẩm và chịu chi phí biến đổi 60 $ mỗi sản phẩm.
| Dữ liệu | Giá trị |
|---|---|
| Chi phí cố định hằng tháng | 60.000 $ |
| Giá bán | 100 $ |
| Chi phí biến đổi mỗi sản phẩm | 60 $ |
| Số dư đảm phí | 40 $ (40%) |
Điểm hòa vốn = 60.000 ÷ 40 = 1.500 sản phẩm, tức 1.500 × 100 = 150.000 $ doanh thu. Kiểm tra: ở 1.500 sản phẩm, tổng chi phí là 60.000 + 1.500 × 60 = 150.000 $, bằng doanh thu.
Bán trên điểm hòa vốn: lợi nhuận và biên an toàn
Nếu dây chuyền bán 2.000 sản phẩm mỗi tháng:
| Doanh số 2.000 sản phẩm | Giá trị |
|---|---|
| Doanh thu | 200.000 $ |
| Tổng chi phí (60.000 + 2.000 × 60) | 180.000 $ |
| Lợi nhuận | 20.000 $ |
Biên an toàn là (2.000 − 1.500) ÷ 2.000 = 25%: doanh số có thể giảm 25% trước khi doanh nghiệp bắt đầu lỗ.
Để đạt lợi nhuận 24.000 $, cần (60.000 + 24.000) ÷ 40 = 2.100 sản phẩm, tức 210.000 $ doanh thu.
Một cách đọc hữu ích khác: tổng số dư đảm phí (2.000 × 40 = 80.000 $) chia cho lợi nhuận (20.000 $) bằng 4. Doanh số tăng 10% (2.200 sản phẩm) đưa lợi nhuận lên 28.000 $, tức tăng 40%. Đòn bẩy này cũng tác động theo chiều ngược lại.
Cách hạ điểm hòa vốn
| Đòn bẩy | Tác động trong ví dụ |
|---|---|
| Giảm chi phí cố định 10% (60.000 → 54.000 $) | Điểm hòa vốn từ 1.500 xuống 1.350 sản phẩm |
| Giảm chi phí biến đổi từ 60 xuống 55 $ | Số dư đảm phí 45 $: điểm hòa vốn 1.334 sản phẩm |
| Tăng giá từ 100 lên 105 $ | Số dư đảm phí 45 $: điểm hòa vốn 1.334 sản phẩm |
Giảm phế phẩm, làm lại và dừng máy giúp cải thiện số dư đảm phí mà không cần đổi giá. Hiệu suất thiết bị cao hơn giúp sản xuất nhiều hơn với cùng chi phí cố định, và chất lượng giúp không phải trả tiền hai lần cho cùng một chi tiết.
Cách áp dụng trong nhà máy
- Phân loại từng khoản chi phí là cố định hay biến đổi cho kỳ phân tích (ví dụ một tháng).
- Tính giá ròng thực tế (sau chiết khấu và thuế bán hàng) và chi phí biến đổi mỗi sản phẩm (vật liệu, năng lượng quy trình, bao bì, hoa hồng).
- Tính số dư đảm phí mỗi sản phẩm và điểm hòa vốn theo sản phẩm lẫn theo doanh thu.
- So sánh với doanh số dự kiến và tính biên an toàn.
- Thử các kịch bản: giá, chi phí, sản lượng, máy mới hoặc ca mới.
- Với nhiều sản phẩm, dùng số dư đảm phí bình quân gia quyền theo cơ cấu bán: điểm hòa vốn theo doanh thu = chi phí cố định ÷ tỷ lệ số dư đảm phí bình quân gia quyền.
- Cập nhật chi phí mỗi lần rà soát ngân sách.
Lỗi thường gặp và giới hạn
- Phân loại sai chi phí: nhân công trực tiếp có thể là cố định hoặc biến đổi tùy hợp đồng và chính sách của nhà máy.
- Bỏ qua cơ cấu sản phẩm: điểm hòa vốn chung tính theo giá trung bình che giấu những sản phẩm đang lỗ.
- Nhầm điểm hòa vốn với mục tiêu lợi nhuận: đạt điểm hòa vốn chỉ có nghĩa là không lỗ.
- Quên rằng chi phí cố định tăng theo bậc (ca mới, máy mới) khi sản lượng tăng.
- Không cập nhật chi phí: điểm hòa vốn tính bằng chi phí năm ngoái có thể sai.
- Coi mô hình là dự báo: mô hình giả định giá và chi phí biến đổi không đổi trong toàn bộ khoảng sản lượng.
Bước tiếp theo: chọn một sản phẩm hoặc một dây chuyền, tách chi phí cố định và biến đổi của tháng trước rồi tính điểm hòa vốn bằng máy tính ở đầu trang. So sánh với doanh số thực tế: biên an toàn cho biết mức rủi ro bạn đang chịu. Các con số trong bài là giả định.
Câu hỏi thường gặp
Cách tính điểm hòa vốn như thế nào?
Lấy chi phí cố định chia cho số dư đảm phí mỗi sản phẩm (giá bán − chi phí biến đổi). Trong ví dụ: 60.000 ÷ 40 = 1.500 sản phẩm.
Số dư đảm phí là gì?
Là giá bán trừ chi phí biến đổi mỗi sản phẩm. Nó cho biết mỗi sản phẩm đóng góp bao nhiêu để bù chi phí cố định rồi tạo ra lợi nhuận.
Điểm hòa vốn trong ví dụ là bao nhiêu?
1.500 sản phẩm mỗi tháng, tức 150.000 $ doanh thu, với chi phí cố định 60.000 $, giá bán 100 $ và chi phí biến đổi 60 $.
Biên an toàn là gì?
Là mức doanh số có thể giảm trước khi bị lỗ: (doanh số − điểm hòa vốn) ÷ doanh số. Trong ví dụ là 25% ở 2.000 sản phẩm.
Tính doanh số cần có cho lợi nhuận mục tiêu như thế nào?
Cộng lợi nhuận mục tiêu vào chi phí cố định rồi chia cho số dư đảm phí mỗi sản phẩm. Với lợi nhuận 24.000 $: (60.000 + 24.000) ÷ 40 = 2.100 sản phẩm.
Làm thế nào để hạ điểm hòa vốn?
Giảm chi phí cố định, giảm chi phí biến đổi (ít phế phẩm và làm lại hơn), tăng giá hoặc cải thiện cơ cấu sản phẩm.
Nguồn tham khảo
- HORNGREN, C. T. et al. Cost Accounting: A Managerial Emphasis. Boston: Pearson.
- GARRISON, R. H. et al. Managerial Accounting. New York: McGraw-Hill.
- NEWNAN, D. G. et al. Engineering Economic Analysis. New York: Oxford University Press.
Các nguồn bằng tiếng Anh, trừ khi có ghi chú khác.

Về tác giả
Chuyên gia Lean Manufacturing và quản trị hành vi
Hơn 20 năm trong ngành ô tô và cơ khí kim loại (GM và Dana), thực hành Lean Manufacturing từ năm 2006. Là giảng viên SENAI và cố vấn của chương trình Brasil Mais Produtivo (Brazil), ông đã tư vấn, đào tạo và đánh giá cho hơn 50 doanh nghiệp, kết hợp chất lượng, năng suất và phát triển con người.



