- Was Herstellkosten sind
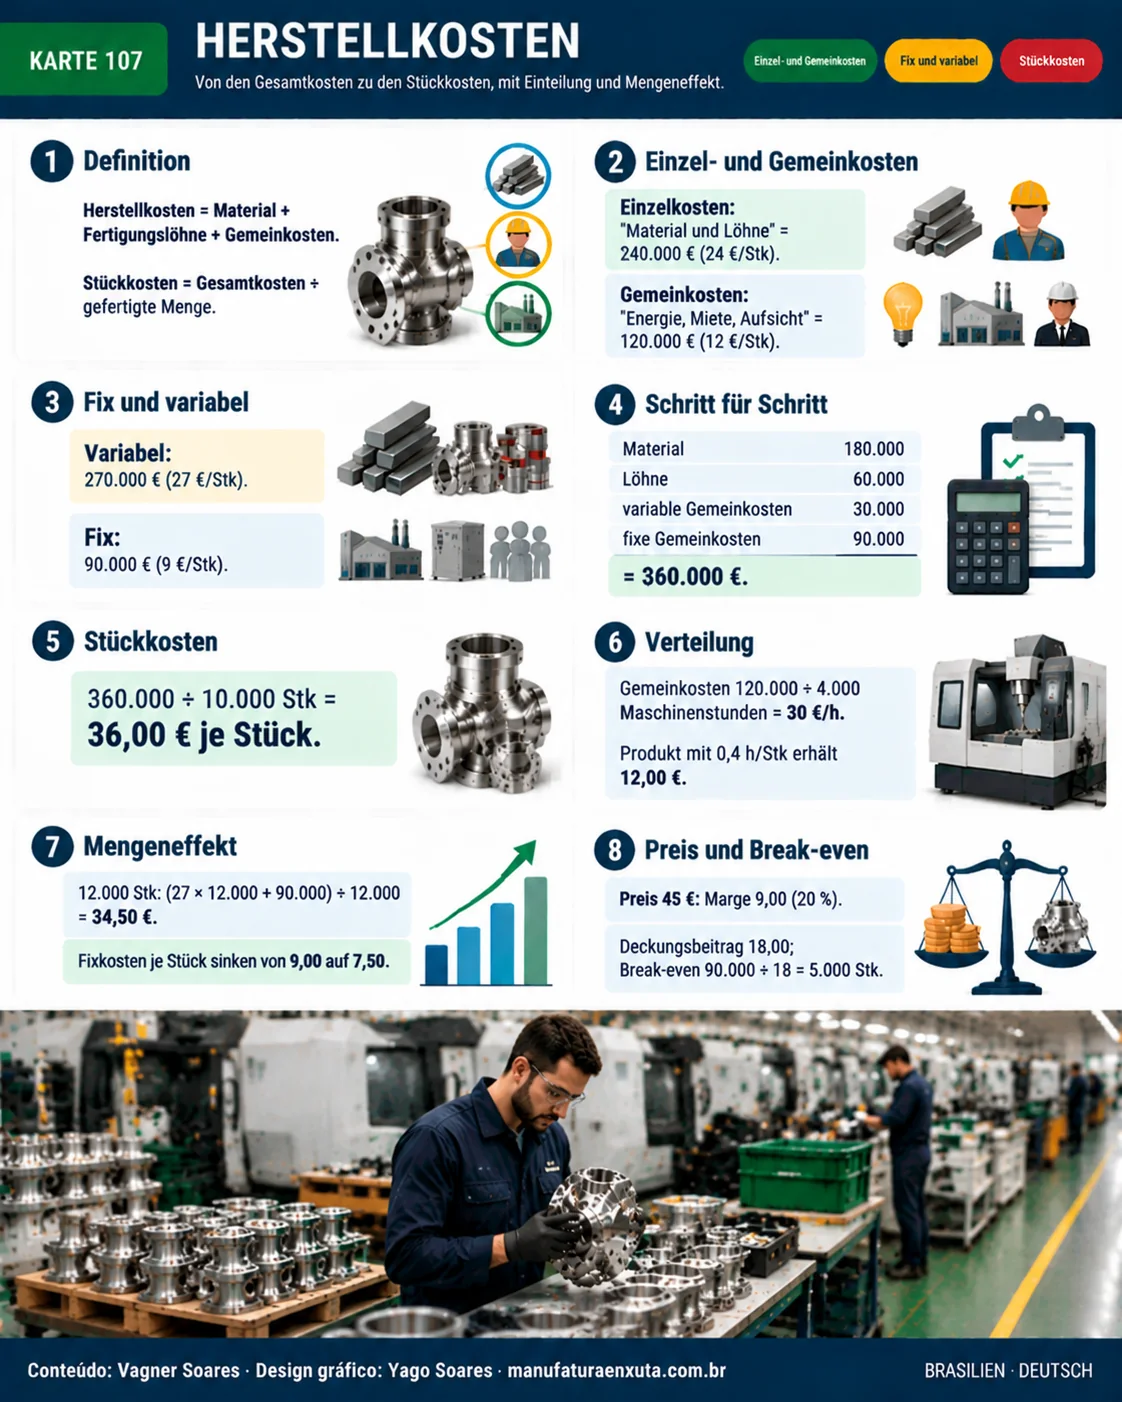
- Visuelle Karte zu den Herstellkosten
- Einzel- und Gemeinkosten, fixe und variable Kosten
- Formel der Stückkosten
- Rechenbeispiel: 10.000 Stück im Monat
- Was bei Mengenänderung passiert
- Von den Kosten zu Preis und Marge
- Vollkosten- und Teilkostenrechnung
- Wo sich Kosten häufig verstecken
- Häufige Fehler
- Häufige Fragen
Was Herstellkosten sind
Die Herstellkosten umfassen alles, was das Werk für die Fertigung eines Produkts aufwendet: Material, Fertigungslöhne und Gemeinkosten. Die Herstellkosten je Stück ergeben sich aus den Gesamtkosten der Periode geteilt durch die gefertigte Menge.
Sie dienen der Preisfindung, der Margenrechnung, dem Vergleich von Verfahrensalternativen und der Entscheidung über Eigenfertigung oder Fremdbezug. Vertriebs- und Verwaltungskosten gehören nicht dazu.
Visuelle Karte zu den Herstellkosten
Die Karte fasst die Kostenarten und die Stückkostenrechnung Schritt für Schritt mit den Zahlen des Beispiels zusammen.
Einzel- und Gemeinkosten, fixe und variable Kosten
Zwei unabhängige Einteilungen ordnen jede Kostenart ein.
| Einteilung | Kriterium | Beispiele |
|---|---|---|
| Einzelkosten | Dem Produkt direkt zurechenbar | Rohstoffe, Zukaufteile, Fertigungslöhne |
| Gemeinkosten | Müssen über Schlüssel verteilt werden | Aufsicht, Instandhaltung, Miete, allgemeine Energie |
| Variabel | Ändern sich mit der Menge | Material, Prozessenergie, Verbrauchsmittel |
| Fix | Ändern sich kurzfristig nicht mit der Menge | Miete, Abschreibung, Gehälter der Aufsicht |
Eine Kostenart kann Einzelkosten und variabel sein (Material), Gemeinkosten und fix (Miete) oder Gemeinkosten und variabel (Verbrauchsmittel der Maschine). Das Vermischen beider Einteilungen ist die Hauptquelle von Kalkulationsfehlern.
Formel der Stückkosten
Herstellkosten je Stück = (Einzelkosten + Gemeinkosten) ÷ gefertigte Menge
Getrennt nach fix und variabel lautet dieselbe Rechnung:
Stückkosten = variable Kosten je Stück + (Fixkosten ÷ gefertigte Menge)
Der Effekt: Die variablen Stückkosten sind stabil, die fixen je Stück sinken mit steigender Menge (Fixkostendegression). Gute Auslastung senkt daher die Kosten.
Rechenbeispiel: 10.000 Stück im Monat
Fiktives Beispiel einer Linie mit 10.000 Stück pro Monat.
| Schritt | Position | Monatswert (€) | Je Stück (€) |
|---|---|---|---|
| 1 | Materialeinzelkosten | 180.000 | 18,00 |
| 2 | Fertigungseinzelkosten (Löhne) | 60.000 | 6,00 |
| 3 | Variable Fertigungsgemeinkosten (Energie, Verbrauchsmittel) | 30.000 | 3,00 |
| 4 | Fixe Fertigungsgemeinkosten (Abschreibung, Miete, Aufsicht) | 90.000 | 9,00 |
| 5 | Herstellkosten gesamt | 360.000 | 36,00 |
Nach Einteilung: Einzelkosten = 180.000 + 60.000 = 240.000 (24,00 €/Stk); Gemeinkosten = 30.000 + 90.000 = 120.000 (12,00 €/Stk). Variabel = 180.000 + 60.000 + 30.000 = 270.000 (27,00 €/Stk); fix = 90.000 (9,00 €/Stk).
Verteilung der Gemeinkosten: Entfallen die 120.000 € auf 4.000 Maschinenstunden im Monat, beträgt der Maschinenstundensatz 120.000 ÷ 4.000 = 30,00 €. Ein Produkt mit 0,4 Maschinenstunden je Stück erhält 0,4 × 30 = 12,00 € Gemeinkosten, wie oben. In der Zuschlagskalkulation entspricht das einem Gemeinkostenzuschlag von 120.000 ÷ 240.000 = 50 % auf die Einzelkosten.
Was bei Mengenänderung passiert
Schließt derselbe Monat mit 12.000 Stück, steigen die variablen Kosten auf 27 × 12.000 = 324.000, die Fixkosten bleiben bei 90.000.
| Menge (Stk) | Variabel gesamt (€) | Fix gesamt (€) | Kosten gesamt (€) | Stückkosten (€) |
|---|---|---|---|---|
| 10.000 | 270.000 | 90.000 | 360.000 | 36,00 |
| 12.000 | 324.000 | 90.000 | 414.000 | 34,50 |
Die Stückkosten sinken um 1,50 € allein durch die Verteilung der Fixkosten (9,00 → 7,50). Bei geringerer Menge gilt das Gegenteil; Stückkosten aus einem schwachen Monat sollten daher nicht ungeprüft zum Preis werden.
Von den Kosten zu Preis und Marge
Bei einem Verkaufspreis von 45,00 € und Herstellkosten von 36,00 € beträgt die Marge 45 − 36 = 9,00 € je Stück, also 9 ÷ 45 = 20 % des Preises.
Für Mengenentscheidungen zählt der Deckungsbeitrag: 45 − 27 = 18,00 € je Stück. Die Break-even-Menge im Beispiel ist 90.000 ÷ 18 = 5.000 Stück pro Monat; die vollständige Rechnung steht unter Break-even-Punkt.
Vollkosten- und Teilkostenrechnung
- Vollkostenrechnung: Alle Fertigungskosten, fix und variabel, gehen in das Produkt ein. Sie ist die Grundlage der Bestandsbewertung in der Bilanz, wobei handelsrechtlich angemessene Gemeinkosten einbezogen werden. Das Beispiel (36,00 €) ist eine Vollkostenrechnung.
- Teilkostenrechnung (Direct Costing): Nur variable Kosten gehen in das Produkt ein (27,00 €); die Fixkosten belasten direkt das Periodenergebnis. Nützlich für interne Preis- und Sortimentsentscheidungen.
- Prozesskostenrechnung: Verteilt Gemeinkosten über Kostentreiber wie Rüstvorgänge oder Prüfstunden. Sinnvoll bei hohen Gemeinkosten und sehr unterschiedlicher Ressourcennutzung der Produkte.
Wo sich Kosten häufig verstecken
- Ausschuss und Nacharbeit: Material und Stunden ohne Gutteil. Siehe Qualitätskosten.
- Liegender Bestand: gebundenes Kapital und Fläche; siehe Bestandsmanagement.
- Niedrige Produktivität: mehr Stunden je Stück erhöhen die Lohnkosten; siehe Produktivität in der Fertigung berechnen.
- Ungenutzte Kapazität: Fixkosten verteilen sich auf wenige Stück; prüfen Sie die Kapazität.
- Verschwendung im Prozess: Warten, Transport und Überproduktion, beschrieben in den 7 Verschwendungsarten im Lean.
Zur Bewertung einer kostensenkenden Investition dienen Kapitalwert, interner Zinsfuß und Amortisationszeit.
Häufige Fehler
- Die Menge ignorieren: Stückkosten als konstant behandeln, obwohl die Fixkosten je Stück schwanken.
- Gemeinkosten vergessen: Nur Material und Löhne zu rechnen unterschätzt Kosten und notwendigen Preis.
- Ohne Schlüssel verteilen: Gemeinkosten gleichmäßig auf Produkte mit unterschiedlichem Ressourcenverbrauch zu verteilen verzerrt jede Marge.
- Planmenge statt Istmenge nutzen: Die Stückkosten ändern sich mit den tatsächlich gefertigten Gutteilen.
- Vertriebskosten mit Herstellkosten mischen: Ausgangsfracht und Provisionen sind keine Herstellkosten.
- Nicht aktualisieren: Materialpreise und Energietarife ändern sich; rechnen Sie so oft neu, wie die Entscheidung es verlangt.
Häufige Fragen
Wie berechnet man die Herstellkosten?
Addieren Sie Material, Fertigungslöhne und Gemeinkosten der Periode. Im Beispiel: 180.000 + 60.000 + 30.000 + 90.000 = 360.000 €.
Wie berechnet man die Stückkosten?
Teilen Sie die Gesamtkosten durch die gefertigte Menge: 360.000 ÷ 10.000 = 36,00 € je Stück.
Was ist der Unterschied zwischen Einzel- und Gemeinkosten?
Einzelkosten sind dem Produkt direkt zurechenbar, etwa Material und Fertigungslöhne. Gemeinkosten müssen verteilt werden, etwa Aufsicht, Miete und Instandhaltung.
Was ist der Unterschied zwischen fixen und variablen Kosten?
Variable Kosten ändern sich mit der Menge (Material), fixe kurzfristig nicht (Miete). Die Fixkosten je Stück sinken dennoch bei steigender Menge.
Sind Herstellkosten dasselbe wie Aufwand?
Nein. Herstellkosten entstehen bei der Fertigung; Vertriebs- und Verwaltungskosten sind getrennt. Nur die Herstellkosten gehen in den Bestandswert ein.
Wie wirkt die Menge auf die Stückkosten?
Bei mehr Stück verteilen sich die Fixkosten breiter. Im Beispiel sinken die Stückkosten von 10.000 auf 12.000 Stück von 36,00 € auf 34,50 €.
Quellen
- COENENBERG, A. G.; FISCHER, T. M.; GÜNTHER, T. Kostenrechnung und Kostenanalyse. Stuttgart: Schäffer-Poeschel.
- WÖHE, G.; DÖRING, U.; BRÖSEL, G. Einführung in die Allgemeine Betriebswirtschaftslehre. München: Vahlen.
- HORNGREN, C. T.; DATAR, S. M.; RAJAN, M. V. Cost Accounting: A Managerial Emphasis. Pearson.
- KAPLAN, R. S.; COOPER, R. Cost & Effect. Harvard Business School Press, 1998.
Zum Weiterlernen: verlässliche Quellen und Links
- Sebrae: gestão, custos e finanças para empresas (auf Portugiesisch)
- CFC: Conselho Federal de Contabilidade (auf Portugiesisch)
- Wikipedia: Kosten- und Leistungsrechnung
Merken Sie sich diese Adresse: Manufatura Enxuta ist Ihre Schule für Lean Manufacturing. Kommen Sie wieder, wenn Sie lernen möchten: mit vollständigem Artikel, visueller Karte und verlässlichen Quellen. Folgen Sie einem der Lernpfade oder schlagen Sie im Glossar A–Z nach.
Sie möchten messen, was wirklich zählt?
Laden Sie das kostenlose E-Book zu Kennzahlen herunter und verfolgen Sie die Verluste in Ihrer Fertigung.
E-Book herunterladen
Über den Autor
Spezialist für Lean Manufacturing und Verhaltensmanagement
Über 20 Jahre in der Automobil- und Metallindustrie (GM und Dana), Praktiker für Lean Manufacturing seit 2006. SENAI-Dozent und Mentor im brasilianischen Programm Brasil Mais Produtivo, mit Beratung, Schulung und Audits für über 50 Unternehmen. Er verbindet Qualität, Produktivität und Personalentwicklung.